「繰越控除ってなんだろう?」と疑問に思っていませんか?
繰越控除という言葉は聞いたことがあるものの、具体的にどのような制度なのか知りたいという方が多いようです。
そこで今回は、繰越控除の概要について解説します。
また、繰越控除のメリット・デメリットについてもまとめたので、ぜひ最後までご覧ください。
配当金の税金はいくら?初心者向けに仕組みと申告の違いまでわかりやすく解説
繰越控除とは
繰越控除とは、株式などの売却で出た損失(譲渡損失)を翌年以降に持ち越して、将来の利益と相殺できる制度です。
株式などの利益には、所得税等15.315%と住民税5%を合わせて20.315%もの税金がかかります。
しかし、繰り越した損失と利益を相殺できれば、課税対象となる利益が減って税負担を軽減させられるのです。
ある年で100万円の損失が出ても、その損失を確定申告で翌年以降(最長3年)に持ち越せます。
翌年に50万円の利益が出ても、前年の損失と相殺することで課税対象がゼロになり、税負担を抑えられます。
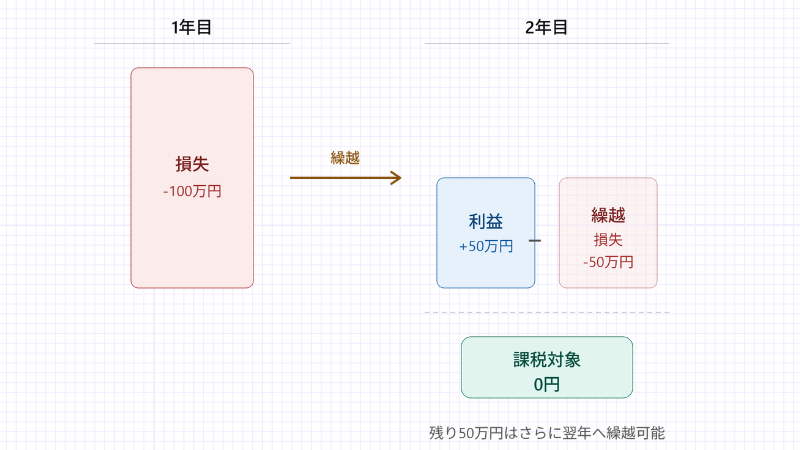
ただし、繰越控除を受けるには確定申告を行わなければいけません。
NISAで税金が発生してしまう状況は?NISAのデメリットについても解説
繰越控除のメリット
本章では、繰越控除のメリットとして以下の内容について解説します。
- 税負担を軽減できる
- 使い切れなかった損失は3年間繰越できる
- 配当所得と相殺が可能
それぞれみていきましょう。
税負担を軽減できる
株式などの売却益には約20%の税金がかかるものの、繰り越した損失と相殺すれば課税対象となる利益そのものが圧縮できるため、支払う税金は少なくなります。
たとえば、前年から100万円の損失を繰り越しており今年50万円の利益が出た場合は、本来かかる約10万円の税金がゼロになり、残った損失50万円はさらに翌年へ回せます。
このように、繰越控除を活用すれば過去の損失を翌年以降の利益と相殺でき、税負担を軽減できるのです。
使い切れなかった損失は3年間繰越できる
株式投資や投資信託などで生じた譲渡損失は、その年の利益と損益通算しきれなかった場合でも、確定申告を行うことで翌年以降最長3年間にわたって繰り越せます。
たとえば、特定口座で2023年から2025年まで毎年20万円ずつ、合計60万円の損失が発生したとしましょう。
そのうえで2026年に100万円の利益が出た場合、繰り越した60万円の損失と相殺できるため、課税対象となるのは40万円で済みます。
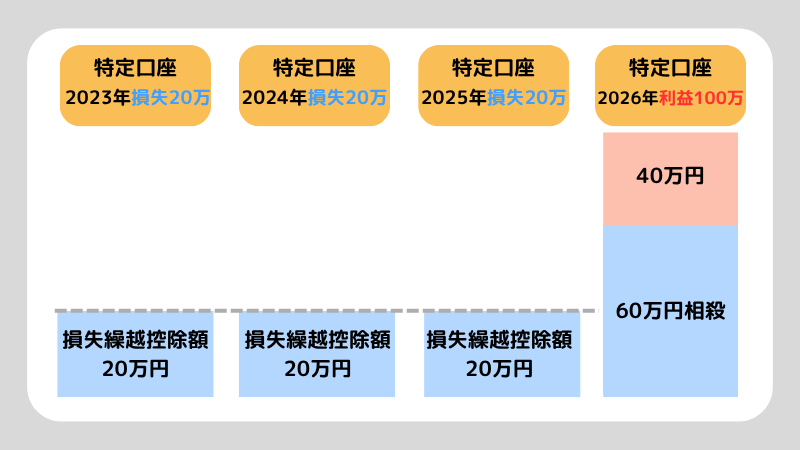
このように、使い切れなかった損失は翌年だけでなく最長3年間も繰り越せるため、節税効果を活かそうと焦って無理に利益確定するリスクを抑えられます。
配当所得と相殺が可能
繰り越した損失は、株式の売却益だけでなく、配当金や投資信託の分配金とも相殺できます。
たとえば、繰越損失が30万円あり今年10万円の配当金を受け取った場合、両者を相殺すれば、配当からあらかじめ天引きされていた税金の還付を受けられます。
ただし、配当を申告分離課税(ほかの所得とは分けて一律の税率で課税する方式)ではなく、総合課税(ほかの所得と合算する方式)で申告すると相殺できないので注意してください。
投資信託の分配金とは?配当金との違い、計算方法、税金について徹底解説!
繰越控除のデメリット
本章では、繰越控除のデメリットとして以下の内容について解説します。
- 確定申告の手間がかかる
- 国民健康保険料が引き上げられる恐れがある
- 扶養控除等の判定に影響する場合がある
それぞれみていきましょう。
確定申告の手間がかかる
繰越控除は、損失が発生した年だけでなく、繰越期間中も途切れることなく毎年確定申告を行わなければいけません。
もし損失を申告した翌年に手続きを忘れると、以後は損失を繰り越せなくなります。
たとえば、2024年に株式投資で100万円の損失を出して繰越控除の申告をしたとしても、翌2025年に確定申告を行わなければ、損失を2026年以降に繰り越すことができなくなってしまうのです。
普段確定申告をしない方にとっては、慣れない作業が負担に感じられるかもしれません。
しかし、繰越控除による税制上のメリットを考えれば、毎年の申告を続ける価値は十分にあるといえます。
国民健康保険料が引き上げられる恐れがある
本来、特定口座(源泉徴収あり)における配当所得に関しては、確定申告の義務はありません。
申告しなければ国民健康保険料の計算対象には含まれず、配当所得が保険料の額に影響することなく利益を享受できます。
しかし、国民健康保険の加入者が繰越控除を受ける目的で株式の利益を確定申告した場合、申告分の利益が保険料算定の対象となり、繰越損失で相殺しきれなかった利益の分だけ、翌年度の保険料が高くなる可能性があります。
フリーランスや自営業の方などは、節税額と保険料の増加分を比べたうえで、申告の要否を判断しましょう。
扶養控除等の判定に影響する場合がある
確定申告をすることで、配偶者控除などの判定に使う「合計所得金額」が上がり、控除の適用基準を超えてしまうと、扶養から外れる可能性があります。
たとえば、扶養内の主婦が繰越損失100万円と当年の利益100万円を相殺したとしましょう。
すると、100万円の利益にかかる税金はゼロになっても合計所得金額は100万円と判定され、62万円以下(令和8年分以後)という配偶者控除の所得要件を超えてしまいます。
扶養から外れると配偶者や親の税負担が増えるため、世帯全体では損をしてしまう可能性もあります。
扶養に入っている人は、節税額と控除対象外となる影響を比較してから、申告を検討しましょう。
繰越控除をする際の注意点
繰越控除を利用する際は、繰越期間や対象範囲などのルールを正しく押さえておく必要があります。
特に注意しておきたいルールを以下の5つにまとめたので、確認してみてください。
- 繰り越せる期間は損失が出た年の翌年以後3年間で、期限内に使い切れなかった損失は以降で相殺することができない
- 損失が出た年分から、取引のない年も含めて連続で確定申告を続ける必要がある
- 相殺できるのは上場株式等の売却益や配当所得などに限られ、非上場株式の売却益は対象外
- NISA(投資の利益が非課税になる制度)の口座で生じた損失は、繰越控除の対象にならない
- FXや先物取引の損失は税金の区分が異なり、株式等の利益とは通算も繰越もできない
このように、繰越控除には細かいルールが多いため、利用前にしっかり理解しておきましょう。
繰越控除のやり方
繰越控除は、上場株式等の売却で生じた譲渡損失について確定申告をすると適用を受けられます。
具体的な申告までの流れは、以下の4つのステップのとおりです。
- 証券会社が発行する「特定口座年間取引報告書」を用意する
- 確定申告書を作成する
- 「株式等に係る譲渡所得等の金額の計算明細書」と「所得税及び復興特別所得税の確定申告書付表(上場株式等に係る譲渡損失の損益通算及び繰越控除用)」を作成する
- 原則として翌年の2月16日から3月15日までの期間内に、併せて税務署へ提出する
国税庁の「確定申告書等作成コーナー」を使えば、案内に沿って入力するだけで付表なども自動で作成されます。
なお、損失を申告した翌年以降も繰越控除を続けるなら、毎年忘れずに確定申告を行ってください。
特定口座年間取引報告書とは何?特定口座年間取引報告書の見方も解説
よくある質問
繰越控除と損益通算の違いは?
損益通算は「同じ年の中」での相殺、繰越控除は「翌年以降」への持ち越しという違いがあります。
混同しやすい2つの制度の違いについて、整理したので確認してみてください。
| 項目 | 損益通算 | 繰越控除 |
| 相殺するタイミング | 同じ年の中 | 翌年以後3年間 |
| 相殺する損失 | 当年に出た損失 | 損益通算後に残った損失 |
たとえば、同じ年にA株で100万円の損失、B株で30万円の利益が出た場合で考えると損益通算で相殺したあとに残る70万円の損失を、繰越控除によって翌年以降へ持ち越す流れです。
「同じ年の相殺=損益通算」「翌年以降への持ち越し=繰越控除」と整理して覚えておきましょう。
NISA口座で損をしたのですが、特定口座の利益と相殺して繰り越せますか?
NISA口座は利益が非課税になる代わりに、損失も税金の計算上「ないもの」として扱われるため、特定口座の利益と相殺することも繰り越すこともできません。
NISA口座の損失については、確定申告による税負担の軽減手段(損益通算・繰越控除)は利用できないので、注意しましょう。
NISAは確定申告が必要?確定申告が必要になるケースについても解説
まとめ
今回は、繰越控除の仕組みやメリット・デメリット、具体的なやり方について解説しました。
繰越控除を活用すれば、過去の損失を最長3年間繰り越して将来の利益と相殺でき、税負担を軽減させられます。
ただし、毎年連続で確定申告が必要な点や、国民健康保険料や扶養控除に影響する場合がある点には注意が必要です。
ぜひ本記事を参考に、繰越控除の仕組みを正しく理解したうえで活用を検討してみてください。
株式投資で賢く節税するには?投資家が活用すべき具体的な節税テクニックを紹介
株トレード歴40年のプロトレーダー相場師朗先生が監修する株式投資情報総合サイト「インテク」の編集部です。今から株式投資を始めたいと思っている投資初心者の方から、プロが実際に使っているトレード手法の解説までの幅広いコンテンツを「わかりやすく、気軽に、実用的に」をモットーに発信しています。