「NISA口座で損失が出たら損益通算できるのかな?」と疑問に思っていませんか?
NISAで損益通算ができるのかどうか気になっているものの、わからないから知りたいと思っている方が多いようです。
そこで今回は、NISA口座で損失が出たら損益通算できるのかについて解説します。
また、損失を出さないためのコツもまとめたので、ぜひ最後までご覧ください。
NISAでは損益通算できない
NISAでは利益に税金がかからない代わりに、損失は税務上「なかったもの」として扱われます。
そのため、NISA口座で出た損失は、特定口座や一般口座といった課税口座の利益と損益通算できません。
たとえば、特定口座で50万円の利益、NISA口座で30万円の損失が出た場合、特定口座の利益50万円全額に約20%の税金がかかります。
利益を非課税で受け取れるという魅力の裏返しとして、損失時には税制面で不利になる点は理解しておきましょう。
NISAに節税効果はあるの?具体的にどのくらい節税になるのかも解説
NISAで含み損が発生した場合の対応
本章では、NISAで含み損が発生したときの対応として、以下の内容について解説します。
- 保有し続けて回復を待つ
- 損切りする
それぞれみていきましょう。
保有し続けて回復を待つ
NISAで保有する資産が値下がりし、含み損を抱えた場合でも、すぐに売却せず保有し続けて回復を待つという選択肢があります。
特に、長期的な成長が見込めるインデックスファンドなどは、短期的に価格が下落しても、時間の経過とともに回復・上昇する傾向が過去にはみられています。
投資の目的を改めて確認し、当初の方針に変更がなければ、冷静に保有を続けることも有効な対応策のひとつです。
ただし、投資先の業績悪化など根本的な問題がある場合は、戦略を見直すことも検討しましょう。
投資信託とインデックスファンドの違いとは?初心者にもわかりやすく解説
損切りする
NISA口座で個別株に投資している場合、含み損を抱えたら損切りするほうがプラスに働くケースがあります。
個別株では企業の業績悪化や不祥事など、一社固有の要因で株価が大きく下落すると、元の水準まで回復しないケースも珍しくありません。
「いつか戻るはず」と期待して持ち続けると、さらに損失が膨らむこともあります。
NISAで個別株に投資している場合は、あらかじめ損切りラインを決めておき、基準に達したら早めに売却してするほうがよいでしょう。
NISAで損失を出さないためのコツ
本章では、投資初心者が押さえておきたい、NISAで損失を出さないためのコツを6つ解説します。
- 短期投資をしない
- 積立投資を行う
- 資金を1つの個別株に集中させない
- 低リスク商品で運用する
- 余剰資金だけで投資する
- 他人の運用成績と比較しない
それぞれみていきましょう。
短期投資をしない
NISAでの投資で資産を守るのに大切なのは、短期的な値動きに振り回されないことです。
短期売買ではタイミングを見誤るリスクが高く、プロの投資家でも安定した成果を出すのは困難です。
また、一時的な下落で売却すると、貴重な非課税枠も消費してしまいます。
NISAを活用した資産形成では、相場が下がった局面でも慌てず投資を続けることが、損失を防ぐために重要です。
積立投資を行う
NISAで損失を出さないためのコツは、積立投資を長期間にわたって続けることです。
毎月一定額を投資する積立方式では、相場が下がったときにより多くの口数を購入でき、取得単価を平準化する効果が期待できます。
これはドルコスト平均法と呼ばれ、高値づかみのリスクを軽減してくれます。
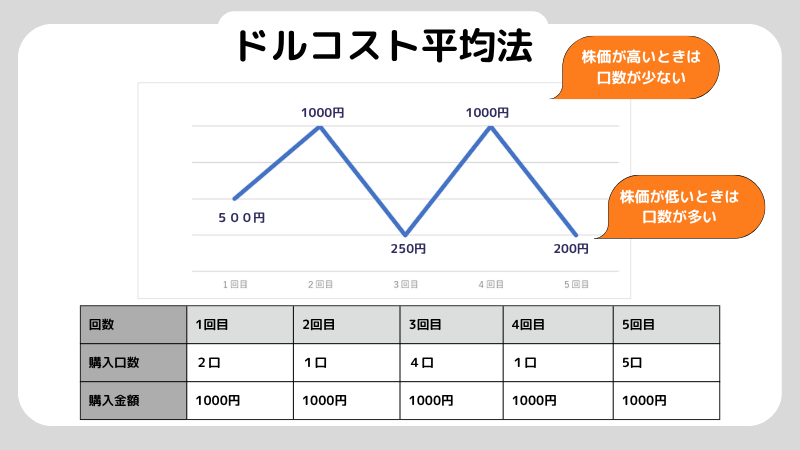
相場が不安定な時期こそ冷静さを保ち、焦らずコツコツと積み立てを継続することが、損失を出さないためのコツです。
資金を1つの個別株に集中させない
どれほど業績が好調な企業であっても、不祥事や業界の構造変化、景気後退などにより株価が大きく下落するリスクは常に存在します。
1銘柄に全資金を投じていれば、その企業の株価下落がそのまま資産全体の損失に直結します。
こうしたリスクを軽減するために有効なのが「分散投資」です。
複数の銘柄や異なる業種に資金を分けることで、1つの銘柄が値下がりしてもほかでカバーできる可能性が高まります。
投資信託やETFを活用すれば、少額からでも手軽に分散投資を実践できます。
NISAで大きな損失を出さないためにも、集中投資は避けバランスの取れた運用を心がけましょう。
分散投資は本当に効果的?利益を最大化するために重要なポイントを解説
低リスク商品で運用する
NISAで資産を守りながら増やすには、低リスクな商品選びが重要です。
なかでもインデックスファンドは、日経平均やS&P500といった指数に連動する仕組みのため、個別株のように1つの企業の業績に大きく左右されにくい特長があります。
また、インデックスファンドを1銘柄購入するだけで幅広い銘柄に分散投資でき、リスクを抑えつつ市場全体の成長を取り込めるのです。
NISAで安定性を重視した資産形成を目指すなら、インデックスファンドは有力な選択肢のひとつだといえます。
余剰資金だけで投資する
余剰資金とは、生活費や緊急時の備えとは別の、当面使う予定がないお金のことです。
もし生活に必要な資金まで投じてしまうと、急な出費が発生した際に含み損を抱えたまま売却せざるを得なくなり、損失が確定するリスクが高まります。
まずは家計を見直して毎月の収支を把握し、無理のない金額からコツコツと積立投資を始めることが大切です。
他人の運用成績と比較しない
SNSや周囲の会話で「○○万円増えた」といった話を耳にすると、つい焦りを感じて冷静な判断ができなくなることがあります。
その結果、リスクの高い銘柄に乗り換えたり、十分な利益が出ていないのに売却してしまったりと、本来の投資計画を崩す行動につながりかねません。
投資の目的や運用期間、リスク許容度は一人ひとり異なります。
大切なのは、他人の成果ではなく、自分の目標に対して順調に進んでいるかを基準にすることです。
周囲に惑わされず自分のペースで着実に積み立てを続けることが、長い目でみて損失を防ぐために重要です。
よくある質問
NISAはなぜ損益通算できない?
NISAで損益通算ができないのは、利益が非課税である代わりに、損失も税務上「存在しないもの」として扱われるためです。
NISAでの損失は、税金の計算にはカウントされません。
NISAは繰越控除もできない?
NISAでは、損益通算だけでなく損失の繰越控除も利用できません。
通常の課税口座であれば繰越控除は可能ですが、NISAは利益が非課税になる代わりに、損失に関する税制上の優遇措置(損益通算や繰越控除)を、一切受けられない点に注意が必要です。
まとめ
今回は、NISAでの損失は損益通算ができるのかについて解説しました。
NISAの損失は税務上「なかったもの」として扱われるため、課税口座との損益通算は利用できません。
だからこそ、積立投資を長期間続けることや、分散投資で特定銘柄への集中を避けるなど損失を出さない工夫が大切です。
ぜひ本記事を参考に、NISAの税制面の特徴を理解したうえで運用に取り組んでみてください。
NISAは確定申告が必要?確定申告が必要になるケースについても解説
株トレード歴40年のプロトレーダー相場師朗先生が監修する株式投資情報総合サイト「インテク」の編集部です。今から株式投資を始めたいと思っている投資初心者の方から、プロが実際に使っているトレード手法の解説までの幅広いコンテンツを「わかりやすく、気軽に、実用的に」をモットーに発信しています。