「現引きってなんだろう?」と疑問に思っていませんか?
現引きという言葉は聞いたことがあるものの、具体的にどのような決済方法なのか知りたいと思っている方が多いようです。
そこで今回は、現引きの概要について解説します。
また、現引きのメリット・デメリットについてもまとめたので、ぜひ最後までご覧ください。
【初心者必見】個別株の買い方を徹底解説|注文方法と手順の基本をわかりやすく紹介
現引きとは
信用取引で買った株を長く持ち続けたいなら、現引きという決済方法の理解が欠かせません。
まずは基礎知識として、以下に挙げる2つの用語の意味を押さえましょう。
- 現引きとは
- 現渡しとは
それぞれ解説します。
現引きとは
現引き(げんびき)とは、信用買いした株式の代金を全額支払い、現物株として引き取る決済方法です。
100万円分の株式を信用買いしている場合、証券会社へ100万円を支払えば、現物株として保有できます。
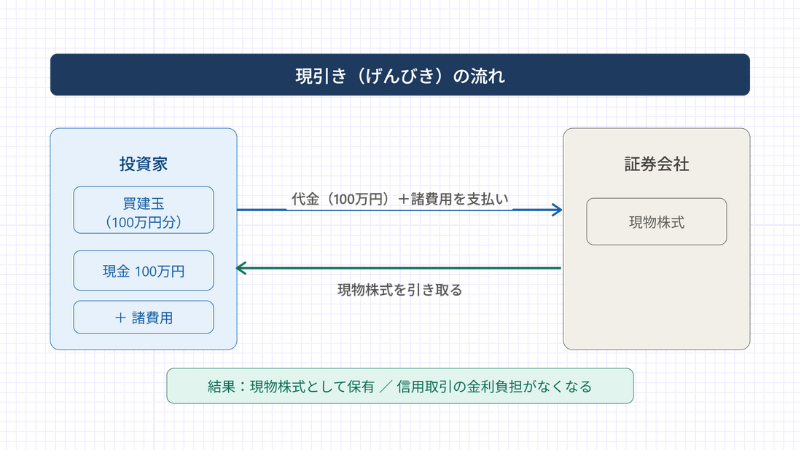
通常の信用取引は反対売買(買った株を売って決済する方法)が基本ですが、現引きなら株式自体を手に入れられます。
なお、現引きは別名「品受け(しなうけ)」とも呼ばれます。
現渡しとは
現渡し(げんわたし)とは、信用売り(空売り)した株式を、手持ちの現物株を渡して返済する決済方法です。
「品渡し(しなわたし)」という別名を持ち、現引きとは対になる関係にあたります。
信用売りは証券会社から株式を借りて先に売る取引のため、同じ銘柄の現物株を渡せば返済が完了する仕組みです。
なお、現渡しは株主優待の取得を狙う「つなぎ売り(クロス取引)」という手法でも頻繁に活用されています。
現引きと現渡しの使い分けは、以下の表で対象となる取引とセットにして覚えておきましょう。
| 決済方法 | 対象となる取引 | 仕組み |
| 現引き | 信用買い | 代金を支払って株式を受け取る |
| 現渡し | 信用売り | 現物株を渡して借りた株式を返す |
【初心者向け】つなぎ売りとは?株主優待を“ノーリスク”で取る仕組みと注意点をやさしく解説
現引きのメリット
本章では、現引きのメリットとして以下の内容について解説します。
- 追証(追加保証金)のリスクがなくなる
- 信用金利の負担がなくなる
- 返済期限がなくなる
それぞれみていきましょう。
追証(追加保証金)のリスクがなくなる
現引きのメリットとして、追証(おいしょう)と呼ばれる追加保証金のリスクから解放される点が挙げられます。
信用取引では、株価の下落で保証金維持率(建玉に対する担保の割合)が基準を下回ると、追加入金が必要です。
そのため、信用買いした株が急落して追証が発生した場合に資金を払えなければ、建玉(未決済の持ち高)が強制決済される恐れがあります。
一方で現物株に切り替えると、株価がどれだけ下がっても追加の入金を求められることはありません。
追証の心配をせずに、株価が回復するまで腰を据えて待てるようになるのは現引きの魅力です。
追証とは?信用取引のリスクと追証が発生する仕組みを超わかりやすく解説
信用金利の負担がなくなる
現引きをすれば、信用買いの建玉に発生し続ける買方金利(かいかたきんり)を支払わずに済みます。
買方金利の水準は年率2〜3%程度が一般的で、保有期間が延びるほどコストは重くのしかかります。
100万円分を年率2.8%で信用買いした場合、保有期間ごとの金利負担の目安は以下のとおりです。
| 保有期間 | 金利負担の目安 |
| 1ヶ月 | 約2,300円 |
| 半年 | 約14,000円 |
| 1年 | 約28,000円 |
現引きを済ませて現物株へ切り替えれば、金利負担が発生することは一切ありません。
長期保有を前提とするなら、できるだけ早い現引きがトータルコストの節約につながります。
返済期限がなくなる
特に制度信用取引を利用している場合、現引きによって返済期限から解放され、株式を無期限で保有し続けられます。
制度信用取引(証券取引所のルールに基づく信用取引)では、原則6ヶ月以内の決済が義務付けられています。
そのため、含み損(評価上の損失)を抱えたまま期限が来ると、損失を確定してでも決済せざるを得ません。
しかし、現引きを済ませておけば期限に追われることなく、納得できるタイミングまで保有し続けられます。
さらに現物株として持ち続ければ、株主優待を受け取れる楽しみも生まれます。
現引きのデメリット
現引きは便利な決済方法である一方、実行前に理解しておきたいデメリットも2つ存在します。
- 手元にまとまった資金がなければ実行できない
- 資金効率が低下する
それぞれみていきましょう。
手元にまとまった資金がなければ実行できない
現引きには買付代金全額が必要になるため、手元にまとまった資金がなければ実行できません。
たとえば、100万円の保証金で300万円分を信用買いした場合、現引きには300万円もの現金が求められます。
資金を準備できなければ、現引きしたくても反対売買による決済を選ばざるを得なくなります。
現引きを視野に入れるなら、あらかじめ口座資金に十分な余裕を持たせておくことが大切です。
資金効率が低下する
信用取引では委託保証金として約定代金の約30%の資金で取引できますが、現引きを行う際には買付代金の全額を準備しなければならず、資金効率が低下してしまいます。
たとえば、100万円分の株式を保有するのに、信用取引なら約30万円で済むところ、現引き後は100万円の資金が拘束されます。
動かせなくなる資金が増える分、新たな取引機会に充てられる余裕資金が減少し、ポートフォリオ全体の運用効率が下がってしまうのです。
現引きによる資金効率低下の結果、ほかの投資機会を逃すリスクがある点には注意しましょう。
委託保証金の意味をわかりやすく解説!信用取引を始める前に知っておきたいリスクと基本
現引きをする際の注意点
本章では現引きする際の注意点として、以下の内容について解説します。
- 保証金の維持率に影響する場合がある
- 証券会社によって受付時間が異なる
- 空売りには使えない
それぞれみていきましょう。
保証金の維持率に影響する場合がある
現引きへ現金を充てると保証金や余力として計算されていた口座内の資金が減り、保証金維持率が変動することで、保有中のほかの信用建玉に影響が及ぶ場合があります。
もし複数の信用建玉を残した状態で現引きをすると、維持率が下がって追証が発生する可能性もあるでしょう。
現引き後に保証金維持率がどう変化するのか、事前に確かめることが大切です。
証券会社によって受付時間が異なる
現引きの手続きを行う際には、証券会社ごとに受付時間が異なる点に注意が必要です。
ある証券会社では営業日の日中のみ受付を行っているのに対し、別の証券会社では夜間や早朝の時間帯にも手続きが可能な場合があります。
利用している証券会社によっては、同日中の処理とならず、翌営業日扱いになることもあるでしょう。
意図したタイミングで現引きを完了させるには、事前に利用中の証券会社の受付時間や締め切り時間を確認しておくことが大切です。
特に、信用建玉の返済期日が迫っている場合は、時間に余裕を持って手続きを進めるようにしましょう。
空売りには使えない
現引きはあくまで信用買いの建玉専用の決済方法であり、空売り(信用売り)には利用できません。
空売りの建玉を現物株で決済したいときは、現引きではなく現渡しを選ぶ必要があります。
たとえば、信用売り中の銘柄と同じ現物株を保有していれば、現渡しによって買い戻しなしで決済が完了します。
取引の際は、勘違いして注文ミスをしないよう建玉の種類をよく確認する習慣もつけておくと安心です。
よくある質問
現引きをするときに手数料はかかりますか?
多くのネット証券において、現引き自体にかかる手数料は無料に設定されています。
ただし、信用買いの約定時に発生する手数料や、現引きまでの期間に生じる金利は別途必要です。
無料なのは現引きの手続き部分だけで、信用取引全体では一定のコストが発生する点に注意してください。
手数料体系は証券会社ごとに異なる可能性があるため、事前に利用先の規定を確かめておくと安心でしょう。
現引きの操作をしたあと、いつから現物株として扱われますか?
一般的に、当日または翌営業日から口座上では現物株として扱われます。
受付時間内の手続きなら、当日中に現物株へ振り替わります。
なお、当日中の締切時間は証券会社ごとに異なるため、ご利用の証券会社の公式サイトやサポート窓口でもあらかじめ確認しておくようにしましょう。
まとめ
今回は、現引きの仕組みやメリット・デメリット、実行時の注意点について解説しました。
現引きは信用買いした株式を現物株へ切り替える決済方法で、追証リスクや金利負担から解放されます。
ただし、買付代金の全額が必要になるため、資金効率が低下する点には注意が必要です。
ぜひ本記事を参考に、現引きの仕組みを正しく理解したうえで活用してみてください。
指値注文で約定させるコツを徹底解説!相場格言「指値は取り消すな」の意味と活用術を紹介
株トレード歴40年のプロトレーダー相場師朗先生が監修する株式投資情報総合サイト「インテク」の編集部です。今から株式投資を始めたいと思っている投資初心者の方から、プロが実際に使っているトレード手法の解説までの幅広いコンテンツを「わかりやすく、気軽に、実用的に」をモットーに発信しています。