「制度信用と一般信用って何だろう?」と疑問に思っていませんか?
信用取引に興味はあるものの、制度信用と一般信用の違いがよくわからず、どちらを選べばいいのかわからない方が多いようです。
そこで今回は、制度信用と一般信用の概要について解説します。
また、両者のメリット・デメリットについてもまとめているので、ぜひ最後までご覧ください。
信用買い残が多いとどうなる?株価が上がる・下がるなど需給悪化を見抜く信用取引のポイント
制度信用と一般信用とは?
信用取引(証券会社からお金や株式を借りて行う取引)には、「制度信用」と「一般信用」の2種類があります。
本章では、両者の特徴について解説します。
- 制度信用とは
- 一般信用とは
それぞれみていきましょう。
制度信用とは
制度信用取引とは、証券取引所の規則に基づいて行われる信用取引の一種です。
対象銘柄や返済期限(原則として最長6ヶ月)などの条件が、取引所によって統一的に定められています。
証券会社は、証券金融会社から資金や株式を調達できるため、流動性が確保されやすいことが特徴です。
株不足が生じた際には、「逆日歩(ぎゃくひぶ)」と呼ばれる追加コストが発生することがあります。
逆日歩の計算方法は?土日・連休の落とし穴と発生の仕組みリスク回避のコツを徹底解説!
一般信用とは
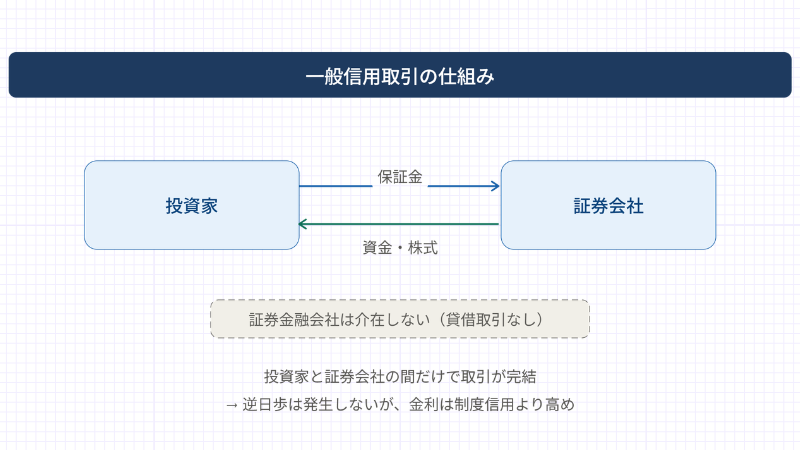
一般信用取引とは、証券会社が独自に条件を設定して提供する、信用取引の仕組みです。
制度信用取引では返済期限が最長6ヶ月と定められているのに対し、一般信用取引では証券会社ごとに期限が異なり、無期限としている場合もあります。
証券金融会社を介さず証券会社自身が資金や株式を調達するため、逆日歩が発生しないという利点がある一方、金利などのコストが制度信用より高く設定されることが一般的です。
レバレッジ投資でリターンを最大化!株の信用取引で稼ぐための戦略
制度信用と一般信用の違い
制度信用と一般信用の違いは、主に以下の4つのポイントに整理できます。
| 比較項目 | 制度信用 | 一般信用 |
| 返済期限 | 最長6ヶ月 | 証券会社ごとに異なる(無期限の場合が多い) |
| 対象銘柄 | 取引所が選定した銘柄 | 証券会社が独自に選定 |
| 逆日歩(品貸料) | 発生する可能性あり | 発生しない |
| 金利・貸株料 | 低め | 高め |
本章では、表で挙げた以下の4つの項目について、順番に詳しく解説します。
- 返済期限
- 対象銘柄
- 逆日歩(品貸料)
- 金利・貸株料
それぞれみていきましょう。
返済期限
制度信用取引は証券取引所の規則により、返済期限が最長6ヶ月と一律に定められており、どの証券会社を利用しても期限は変わりません。
一方、一般信用取引では各証券会社が独自に返済期限を設定しており、証券会社によっては無期限とする場合もあります。
そのため、長期保有を前提とした投資には、一般信用のほうが柔軟に対応してもらいやすいでしょう。
対象銘柄
対象銘柄は、制度信用が取引所の選定した銘柄に限られる一方、一般信用は証券会社が独自に決められることが特徴です。
たとえば、制度信用で空売りできるのは「貸借銘柄」と呼ばれる、取引所が認めた一部の銘柄に限られます。
一般信用であれば、証券会社に在庫がある限り、貸借銘柄以外の銘柄を空売りできる場合もあります。
取引したい銘柄がどちらの区分で扱えるのか、注文する前に必ず確認しておきましょう。
逆日歩(品貸料)
逆日歩(品貸料)は、制度信用の売り建て(空売り)で発生する可能性があり、一般信用では一切発生しません。
前章でも解説しましたが、制度信用取引は証券金融会社を通じて株式の貸借が行われる仕組みです。
そのため、空売りが集中して貸し出せる株式が不足すると、証券金融会社が機関投資家などから株式を調達する必要が生じます。
その際に発生するコストが、逆日歩として売り方に課されます。
一方、一般信用取引では各証券会社が自社で株式を調達するため、逆日歩は発生しません。
なお、逆日歩は金額が事前に予測できず、銘柄によっては貸株料を大幅に上回るケースもあるため、制度信用で空売りを行う際にはもっともコスト面で注意すべき項目といえます。
金利・貸株料
買方金利(信用買いの借入金に付く利息)や貸株料(信用売りで株を借りる際にかかるコスト)は、一般的に制度信用のほうが低く設定されています。
制度信用では、証券会社が証券金融会社を通じて、資金や株式を低コストで調達できるためです。
一方、一般信用は証券金融会社を介さず自社で資金や株式を調達する必要がある分、コストが上乗せされます。
貸株料は制度信用が年1%前後である一方、一般信用の短期コースでは年3%台後半の会社もあります。
なお、料率は証券会社や時期によって異なるため、最新の水準は各社の公式サイトで確認してください。
保有期間が長くなるほどコストの差は広がるので、取引期間に応じた使い分けが重要です。
フルレバは破滅への近道?初心者や副業投資家が絶対に避けるべき理由と正しい信用取引の活用術
制度信用のメリット・デメリット
本章では、制度信用の良い面と注意すべき面の両方がわかるように、以下の2つの内容に沿って解説します。
- 制度信用のメリット
- 制度信用のデメリット
それぞれみていきましょう。
制度信用のメリット
制度信用のメリットは、金利や貸株料といった取引コストを低く抑えられやすいことです。
たとえば、同じ銘柄を同じ期間だけ保有した場合でも、一般信用と比べて支払う金利や貸株料は少なくて済むケースが多いでしょう。
また、取引所が銘柄や返済期限などの条件を統一しているため、どの証券会社を利用しても同じルールで取引できる公平性の高さも魅力です。
こうしたコストの低さと条件の明確さから、制度信用は多くの投資家に利用されています。
制度信用のデメリット
制度信用のデメリットは、返済期限が最長6ヶ月である点と、売り建てで逆日歩が発生するリスクがある点です。
期限が来れば損益にかかわらず決済が必要になり、株不足の際には想定外のコストも負担しなければいけなくなります。
たとえば、含み損を抱えたまま6ヶ月の期限を迎えると、損失を確定させなければいけません。
また、空売りでは逆日歩が高騰し、株価が予想どおり下がったのにトータルでは損失になるケースもあります。
したがって、長期保有や株主優待のクロス取引には不向きな取引方法だと覚えておきましょう。
クロス取引とは?株主優待を低リスクで手に入れる仕組みと失敗しないための知識を伝授!
一般信用のメリット・デメリット
本章では、一般信用の強みと弱みの両方をつかめるように、以下の2つの内容に沿って解説します。
- 一般信用のメリット
- 一般信用のデメリット
それぞれみていきましょう。
一般信用のメリット
一般信用のメリットは、逆日歩が発生しない点と、返済期限に縛られずに取引できる点です。
無期限のコースを利用すれば、含み損が出ても期限に追われることなく相場の回復をじっくり待てます。
制度信用のように、期限切れによる強制決済で損失が確定してしまう事態も避けられるでしょう。
また、逆日歩のような予測不能なコストがないため、株主優待のクロス取引でも安心して利用できます。
一般信用は、腰を据えた投資戦略を立てたい人に、ぴったりの取引区分といえるでしょう。
一般信用のデメリット
一般信用取引のデメリットとして、まず金利の高さが挙げられます。
制度信用と比べて金利が高く設定されていることが多く、保有期間が長くなるほどコスト負担が増大します。
また、取扱銘柄や返済期限などの条件が証券会社ごとに異なり、統一されたルールがないので、各社の条件を事前に比較・確認する手間がかかることが難点です。
一般信用取引は自由度が高い反面、コスト負担の大きさや証券会社ごとの条件比較の煩雑さといったデメリットがある点に、留意する必要があります。
よくある質問
制度信用と一般信用はどっちを選ぶのがいいですか?
両者はコストや返済期限、逆日歩の有無が異なり、向いている取引スタイルも異なります。
そのため、制度信用と一般信用のどちらが優れているかは一概にはいえず、投資目的に応じた使い分けが正解です。
たとえば、コストを抑えて短期売買を繰り返したい場合は、金利や貸株料が低い制度信用が適しています。
一方、株主優待のクロス取引や長期保有を狙う場合は、逆日歩がなく期限も自由な一般信用が向いています。
自分の投資スタイルに合わせて、状況ごとに両者を使い分けましょう。
制度信用で買った株を、途中で一般信用に変更することはできますか?
保有中の建玉を、制度信用から一般信用へ途中で切り替えることは基本的にできません。
どうしても変更したい場合は、制度信用の建玉をいったん返済(決済)し、改めて一般信用で建て直す必要があります。
切り替えの手間を避けるためにも、注文する時点で取引区分をよく確認しておきましょう。
まとめ
今回は、制度信用と一般信用の違いや、それぞれのメリット・デメリットについて解説しました。
制度信用はコストが低く短期売買に向いており、一般信用は逆日歩がなく長期保有に適しています。
どちらが優れているかは一概にいえないため、投資目的に応じて使い分けることが大切です。
ぜひ本記事を参考に、自分の取引スタイルに合った信用取引の区分を選んでみてください。
株トレード歴40年のプロトレーダー相場師朗先生が監修する株式投資情報総合サイト「インテク」の編集部です。今から株式投資を始めたいと思っている投資初心者の方から、プロが実際に使っているトレード手法の解説までの幅広いコンテンツを「わかりやすく、気軽に、実用的に」をモットーに発信しています。