ネットやSNSで「CFDはやめとけ」という声を見かける一方、指数・コモディティ・個別株CFDを使って短期売買や下落相場のヘッジに用いる例もあります。
判断材料を整理するには、仕組みとリスクの発生源を構造的に理解することが近道です。
本記事では、CFDの基本、やめとけといわれがちな具体理由、誤解されやすいポイント、利用前のチェックリスト、リスク管理の型までを一気にまとめます。
米国株CFDとは?仕組みからリスクまで投資初心者にわかりやすく解説!
CFDとは?
CFD(差金決済取引)は、原資産(株価指数・株式・コモディティ・債券先物など)の価格変動分のみを証拠金でやり取りするデリバティブです。
- レバレッジ:少ない証拠金で大きな名目額を建てられる
- 売り(ショート)からも建てられる:下落局面の利益機会やポートフォリオのヘッジに使われる
- ほぼ24時間(銘柄・業者により異なる)
- 配当相当額・金利/価格調整額など独自の調整が発生
【結論】初心者が生活資金で高レバレッジ運用することは避けるべき
結論からいうと、投資経験が浅い人が生活費や近いうちに使う予定のお金で、高いレバレッジをかけてCFDを運用することは避けるべきでしょう。
「やめとけ」といわれているのは、充分に勉強しないまま失ってはいけないお金を大きすぎる建玉で運用し、損をした人がいるからです。
逆にいえば、生活に影響のない余裕資金でレバレッジを抑え、きちんと勉強して取り組めば、CFDのメリットを活かせるでしょう。
少額から始められるだけでなく、より大きな利益を狙えることが、CFDの魅力です。
始めるかどうか悩んでいるのであれば、まずきちんとCFDでの勝ち方を学んでから、始めるようにしましょう。
CFD取引で安定した勝ち方とは? 月1,100万円を稼いだトレーダーの手法を紹介!
CFDはやめとけといわれる理由
CFDはやめとけといわれる理由は、主に以下の通りです。
- 追証によって借金が発生する
- レバレッジでリスクが高くなる
- 強制的に損切りされてしまう
- スプレッドという手数料がある
- 株や投資信託と損益通算できない
- 優待を受け取れない
- 長期投資に向いていない
ひとつずつ確認していきましょう。
追証によって借金が発生する
追証とは、追加保証金の略称です。
大きな損失が発生した場合に、追加でお金を口座に入れなければならない場合があります。

たとえば、10万円でレバレッジを活用して、50万円分の投資をしていたとします。
このとき、10万円の損失が発生してしまったら、追証として8万円を支払わなければなりません。
状況によっては、借金をすることになってしまうでしょう。
ここで注意しておきたいのが、問題はCFDにあるのではなく「投資方法」にあるということです。
追証が発生してしまうような銘柄に多額のお金を投資していること自体が問題なので、CFDが悪いわけではありません。
追証とは?信用取引のリスクと追証が発生する仕組みを超わかりやすく解説
レバレッジでリスクが高くなる
レバレッジとは、少額の資金で多額の資金を運用することです。
たとえば元手10万円だとしても、レバレッジを利かせることで100万円分の投資ができるようになります。
その分得られる利益は大きくなりますが、損失が大きくなる可能性もあります。
とはいえ、レバレッジを活用するかどうかは自分で選べるので、自信がつくまではレバレッジを使わないという選択をしたほうがよいでしょう。
レバレッジ投資でリターンを最大化!株の信用取引で稼ぐための戦略
強制的に損切りされてしまう

CFDでは、強制的に損切りされる「ロスカット」が存在します。
ロストカットとは、一定の水準以上に損失が発生したときに、それ以上損失が膨らまないように、自動的に損切りされる仕組みです。
強制的といわれると悪いイメージを抱いてしまいますが、実際には大きな損失を避けるために必要な仕組みといえるでしょう。
とはいえ、想定外のタイミングで損切りされることで、思うような結果を得られないこともあります。
そういった事態を避けるためにも、資金はある程度余裕を持っておくべきです。
ロスカットの計算方法を徹底解説!初心者も安心の損切り目安と資金管理術
スプレッドという手数料がある
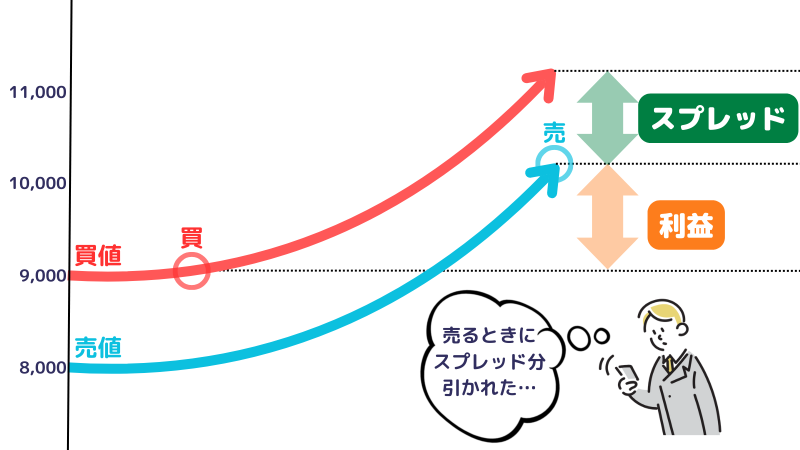
スプレッドとは、買うときと売るときの価格差のことです。
たとえば、買値が100円で売値が90円という、スプレッドが10円のものがあるとしましょう。
100円で買ったとして、直後に売ると90円で売れるため、10円分は実質手数料としてなくなってしまいます。
スプレッドが広ければ広いほど、利益は小さくなります。
実際の取引では、数万円の価格に対して数円〜数十円のスプレッドという水準感ではありますが、利益を小さくさせるスプレッドがあるために、CFDはやめとけといわれるのです。
株や投資信託と損益通算できない

損益通算とは、その年の利益と損失を相殺することです。
ある証券会社の口座では利益が出たけれど、ほかの口座では損失がでている……といった場合に、利益から損失を差し引いて、その分の税金を減らすことができます。
しかしCFDは、株や投資信託とは損益通算ができません。
CFDが損益通算できるのは、先物取引やFX取引などです。
先物取引は怖い?具体的な特徴や必要なリスク管理などについて解説!
FXの勝ち方を身につける!上級者が実践している負けない方法とは?
優待を受け取れない
CFDには株式もありますが、実際に株式を購入しているわけではないため、優待は受け取れません。
優待目的で投資をしたいなら、個別株で投資をする必要があります。
一方で、CFDでも配当相当額を受け取れる点はメリットといえるでしょう。
【初心者必見】個別株の買い方を徹底解説|注文方法と手順の基本をわかりやすく紹介
長期投資に向いていない
長期投資を見込んでいる人には、CFDはおすすめできません。
CFDでは、価格調整額・権利調整額・金利調整額という3つの調整額が存在しています。
この調整額は長く保有しているほど発生するタイミングは増えるため、その分支払額も増え、場合によっては損失を被ることもあるのです。
そのため、CFDは短期投資に向いているといえます。
株の長期投資で資産は増える?初心者でも失敗しないための基本戦略と成功の秘訣
レバレッジ1倍・5倍・10倍で損益はどう変わる?
ここでは、証拠金10万円で株価指数CFDを買った場合に、価格の変動でどれだけ損益が出るかを試算します。
なお、スプレッドや調整額などのコストは含みません。
| レバレッジ | 建玉 | 5%上昇 | 5%下落 |
| 1倍 | 10万円 | +5,000円 | −5,000円 |
| 5倍 | 50万円 | +2.5万円 | −2.5万円 |
| 10倍 | 100万円 | +5万円 | −5万円 |
同じ5%の下落でも、1倍なら証拠金の5%の損失で済むのに対し、10倍では半分を失います。
証拠金がゼロになるまでの値動きの目安は、1倍なら100%、5倍なら20%、10倍なら10%です。
株価指数が1日に数%動くことは珍しくなく、10%を超えて下落する日もあります。
また、最大倍率で建てた場合は必要証拠金ギリギリの状態になり、業者によっては数%の逆行でロスカットされかねません。
レバレッジが高いほど逆行への耐性が下がるため、初心者は高レバレッジの取引を避けましょう。
CFDのコストを現物株・信用取引と比較
CFDは取引手数料無料であることが多いものの、保有期間や売買回数によってコストは変わります。
株価指数に投資する場合の主な違いをまとめました。
なお、条件は証券会社・銘柄によって異なります。
| 株価指数CFD | 現物株・ETF | 信用取引(買い) | |
| 取引手数料 | 無料の証券会社が多い | 無料〜数百円程度 | 無料の証券会社が多い |
| 売買のたびにかかるコスト | スプレッド | 買値と売値の差 | 買値と売値の差 |
| 持っている間のコスト | 金利調整額・価格調整額など | 原則なし(ETFは信託報酬がかかる) | 買方金利・管理費など |
| 保有期限 | なし | なし | 制度信用は原則6ヶ月 |
| 税金 | 先物取引に係る雑所得等(20.315%)。NISAは使えない | 上場株式等の譲渡所得等(20.315%)。NISAが使える | 上場株式等の譲渡所得等(20.315%)。NISAは使えない |
| 最大損失 | 入金した証拠金を超えることがある | 投資した金額まで | 預けた保証金を超えることがある |
CFDは売買の手数料は安いですが、持ち続けるほどコストがかかり、損失が入金額を超えることもあります。
現物株・ETFは、長く持ってもコストがほとんど増えず、損失も投資した金額までに限られます。
長く持つなら現物株・ETF、短期売買やヘッジならCFD、というように目的に合わせて使い分けることがおすすめです。
ETFとはなんなのかをわかりやすく解説!投資信託との違いも紹介
CFDはやめとけといわれる理由に対する反論
CFDはやめとけといわれる理由に対する反論をまとめました。
- 少額からでも始められる
- 24時間取引できる
- 売りからエントリーできる
- 銘柄が豊富
- 取引手数料が無料
- 決済期限がない
ひとつずつ、詳しく解説していきます。
少額からでも始められる
CFDには、少額からでも始められるというメリットがあります。
レバレッジを活用すれば、少ない資金でも投資の選択肢がかなり広がることでしょう。
たとえば1株1万円の銘柄があるとして、1単元(100株)でしか買えないとします。
そうすると、100万円の資金がなければ投資はできません。
しかし株式CFDであれば、レバレッジは最大5倍なので、20万円用意できれば100万円分の資金として投資できるのです。
とはいえ、レバレッジにはリスクも含まれています。
資金に余裕がある状態で活用するようにしましょう。
24時間取引できる

CFDは、土日を除いてほぼ24時間取引ができます。
日本市場はもちろん、海外市場の時間も気にせず取引できるので、平日忙しい方でもじっくりトレードに取り組めるでしょう。
通常の株式市場が15時までということを考えれば、かなり余裕をもって向き合えますね。
なお、CFDの取引時間は証券会社によって多少異なるため、事前に確認しておくことがおすすめです。
時間に縛られず、自分のペースでトレードしましょう。
サラリーマンに最適な株トレードの時間帯は?効率よく利益を上げる方法
売りからエントリーできる
CFDは、買いだけでなく売りからもエントリーできます。
下落中の相場でも積極的に利益を狙えることは、大きなメリットです。
一方で、CFDを使わずに個別株を空売りしたい場合は信用取引となるため、改めて信用取引口座を開設しなければなりません。
売りからもエントリーできるCFDで、上昇・下落どちらからも利益を生み出していきましょう。
銘柄が豊富

CFDは、さまざまな資産に投資ができる「銘柄の豊富さ」が魅力です。個別株だけでなく、株価指数や先物、債券など幅広い商品がそろっています。
FXも、実はCFDのひとつです。
選択肢が多いというのは、投資においてそれだけ戦略に幅が出るということでもあります。
値動きが激しい商品にレバレッジを活用して大きな利益を狙ったり、債券など値動きが激しくない商品でも、レバレッジによって短期で利益を狙ったりなどの戦略が立てられます。
豊富な銘柄のなかから、じっくり時間をかけて選びましょう。
初心者が避けるべき銘柄とは?負けやすい銘柄選びの落とし穴を3つ解説
取引手数料が無料
CFDにおいて、実質的なコストは買値と売値の差となるスプレッドのみで、取引手数料は基本的に無料です。
手数料がかからなければ、受け取る利益は減りません。
決済期限がない
CFDには、決済期限がありません。個別株の信用取引には約6ヶ月という期限があることに比べれば、自由度は高いといえます。
とはいえ、長期で保有するほどさまざまな調整額が発生するため、基本的には短期でトレードするようにしましょう。
最大損失を先に決める資金管理ルール
CFDで失敗しないコツは、「いくらまでなら損してもよいか」を先に決めることです。
資金は、減ってしまったらそこから増やさないと元に戻らないため、そもそも大きく負けないことが何より大切です。
ここでは、最大損失を先に決めることで資金を守るルールをご紹介します。
ルール1. 生活費はCFDに使わない
生活費や近いうちに使う予定のお金は、CFD口座に入れないようにしましょう。
負けを取り返そうとして生活費から追加で入金するのは、損を大きくする典型的なパターンです。追加入金はしないと最初に決めておきましょう。
ルール2. 1回の損は口座資金の1〜2%まで
1回の取引で失ってよい金額は、口座資金の1〜2%が目安です。口座資金が50万円なら、1回の損失は5,000〜1万円までに抑えます。
これなら10回続けて負けても、資金の減少は1〜2割ほどで済みます。
ルール3. やめるラインを決め、損切り注文を必ず入れる
「1日に2%負けたらその日は終わり」「口座資金が2割減ったら一度やめて見直す」のように、取引をやめるラインも先に決めておきましょう。
注文と同時に逆指値で損切りの注文を入れておけば、目を離している間に損失が広がることを防げます。
ただし、週明けや大きな発表の直後は価格が急に飛び、損切りの価格より不利な値段で決済されかねません。
週末や大きな発表の前は、取引を小さくしておきましょう。
まずは勉強と練習からCFDを始めよう
CFDを始めるなら、まずは勉強と練習を積み重ねることから始めましょう。
投資の経験がない状態で、いきなりレバレッジありでCFDを始めることは、かなり危険です。
きちんと勉強して、どうすれば勝てるのか、利益を積み重ねていけるのかを学んでおきましょう。
まずはレバレッジなしで経験を積み重ねるべき
まずは、レバレッジなしで経験を積み重ねていきましょう。
レバレッジは活用できれば大きく利益を生み出せますが、大きな損失も生みかねません。
できるだけ勝率が高い状態で活用したほうが、安心してレバレッジを活かせるでしょう。
CFDにはお金を使わないデモ口座もありますが、実際の感覚をつかむためにも、デモ口座の練習のみでレバレッジありの取引に移ることはおすすめできません。
実際に自分のお金がかかっているかどうかで、大きく心理状態も変わってくるでしょう。
自信をつけてから始めること
CFDは、自信をつけてから始めるようにしましょう。
必要によっては、まず個別株で経験を積むこともひとつの手です。
少しでも不安があるなら、そこをつぶしてから取り組むようにしましょう。
自信をつけるためには、日々のトレードを振り返り、反省会をすることが重要です。
なぜその銘柄に投資したのか、なぜ利益が生まれたのか・損失が出てしまったのか、説明できるようになりましょう。
【株式投資の勉強方法】失敗を避けるための正しいステップとポイントを解説
始める前のチェックリスト
- 許容損失額の固定:1回・1日・1週の「上限」を数字で先に決める
- レバレッジ上限:倍率の自己ルール(例:常用は×1〜2、イベント時は縮小)
- 建玉サイズ:ATRなど日次ボラを基にサイズ=許容損失÷(ボラ×倍率)で逆算
- 逆指値の原則徹底:IFD/OCOなど自動決済を前提運用
- スプレッドと約定:重視銘柄の通常時・イベント時の広がり具合
- ロスカット/追証ルール:維持率・閾値・執行順序を業者ごとに確認
- 調整額の理解:価格調整・金利調整・配当相当額の発生日と計算方法
- 取引時間・メンテ時間:毎日の停止帯と週末クローズ
- 税制区分と損益通算:確定申告時の扱い・報告書の入手方法
よくある質問Q&A
CFDが「やめとけ」といわれる最大の理由は?
少ない資金で大きな金額を動かせる性質上、余剰資金を超えて損失を出してしまう可能性があることが最大の理由といえるでしょう。
相場が少し逆行しただけで損失が証拠金(資金)を上回り、追証や強制的なロスカットという形で表面化します。
しかし、これはCFD自体に問題があるのではありません。
余剰資金のみで運用したり、あらかじめしっかりと勉強をしたり、取引のたびに反省会をしたりといったことで、損失を抑えやすいでしょう。
長期保有が不利になりやすいのはなぜ?
価格・金利調整額が積み上がるためです。CFDは、短中期前提の設計が多いです。
どのくらいの倍率が妥当?
目的・ボラ・サイズで異なります。
一般に「倍率<サイズ」の調整が効きやすく、まずは低倍率×小サイズでボラに合わせる運用がよいでしょう。
まとめ
「CFDはやめとけ」といわれる背景には、レバレッジ×建玉量の設計ミスがもたらす損失拡大、追証・ロスカット、スプレッド拡大や調整額の累積といった仕組みによるリスクがあります。
一方で、指数の下落ヘッジや時間外の価格変動対応、コモディティ・海外指数へのアクセスなど、手段としての特性が語られる場面も少なくありません。
判断の前提としては、(1)許容損失の数値化、(2)倍率・サイズの自己ルール、(3)逆指値の原則、(4)調整額・税区分・取引時間の把握、を最低限の土台に置くことが重要です。
仕組みとリスクの発生源を先に理解し、運用ルールを言語化してから向き合うことで、想定外の事態を減らすことにつながります。
個別株式投資はやめとけと言われる理由は?注意点や利益を出すコツを解説!
これまで10以上のメディア運営に従事。現在は自身も株塾で学びつつ、毎日コンテンツ作成をし続ける。
あらゆるジャンルで編集者として活動してきた経験を活かし、初心者から上級者まで役立つ記事を作成。