投資を始めたいけれど、「現金はいくら残せばいいの?」と迷う方は少なくありません。
現金を減らしすぎると、急な出費に対応しにくくなります。
一方で、必要以上に現金を持ち続けると、資産形成の機会を逃すこともあるでしょう。
そこで考えたいのが「現金比率」です。
大切なのは、誰かの正解をそのまま真似することではなく、自分の生活費や収入、今後の予定に合う金額を決めることです。
本記事では、投資初心者の方が無理なく資産形成を進められるよう、現金をいくら残し、どこまで投資に回せるのかを解説していきます。
投資を考える上で欠かせない「現金比率」とは?
まずは「現金比率」の意味と、なぜ投資を考えるうえで重要なのかを確認しましょう。
日本人の現金比率の平均は?
現金比率とは、保有する総資産のうち、現金や預金が占める割合のことです。
たとえば資産が500万円あり、そのうち300万円を普通預金で持っているなら、現金比率は60%です。
日本銀行の調査では、2021年時点で日本の家計金融資産に占める現金・預金の割合は54.3%とされています。
アメリカの13.7%、ユーロ圏の34.5%と比べても高い水準といえます。
現金が多すぎる・少なすぎるリスクとは?
現金はすぐに使いやすく、預金であれば元本割れを避けやすい資産です。
一方で、持ちすぎることにも注意が必要です。
たとえば物価が2%上がれば、同じ100万円で買えるものは実質的に少なくなります。
預金金利が物価上昇に追いつかなければ、現金の実質的な価値は目減りしてしまうのです。
反対に、現金が少なすぎると、病気や転職、家電の買い替え、引っ越しなどの急な出費に対応しにくくなります。
相場が下がっているときに投資商品を売らざるを得ない状況は避けたいところです。
つまり、現金比率は高ければよい、低ければよいというものではありません。
生活を守れる現金を確保したうえで、余剰資金を投資に回す考え方が基本なのです。
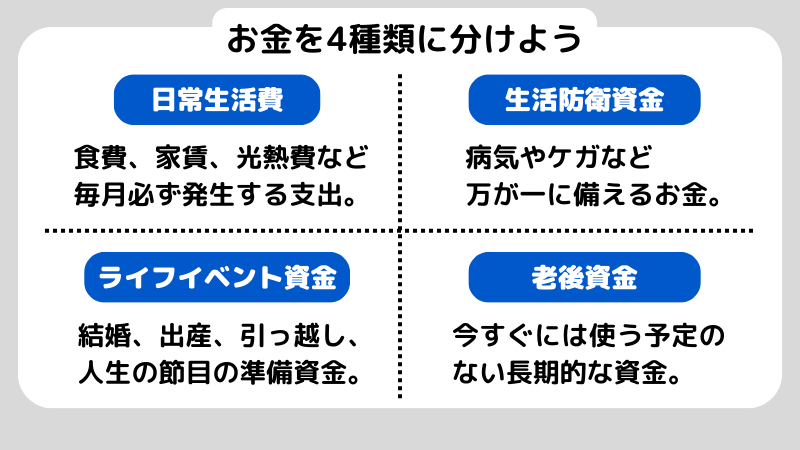
お金を4種類に分けて考えよう
ここでは、現金を目的別に分類することで、自分にとって必要な現金額をより明確にする考え方を紹介します。
今すぐ使う「日常生活費」
日常生活費は、食費、家賃や住宅ローン、水道光熱費、通信費、保険料など、毎月の生活に必要なお金です。
これらは投資に回さず、いつでも使える現金・預金として確保しておく必要があります。
会社員で収入が安定している場合は、給与口座に1〜2か月分の生活費を置いておくと日常の支払いに対応しやすくなります。
収入が不安定な場合や支出が多い家庭では、3か月分ほどを目安にするのもよいでしょう。
万が一に備える「生活防衛資金」
生活防衛資金は、病気やケガ、失業、災害など、想定外の出来事が起きたときに生活を支えるためのお金です。
記事内では、会社員なら生活費の3〜6か月分、フリーランスなら6か月〜1年分をひとつの目安としています。
たとえば、手取り月20万円で一人暮らしをしている場合、60万〜120万円を普通預金として残す考え方です。
ただし、雇用の安定性や固定費によって必要額は変わります。
結婚や改築のために「ライフイベント準備資金」
数年以内に結婚、出産、引っ越し、車の購入、住宅リフォームなどを予定しているなら、その資金も投資とは分けておきましょう。
必要な時期に相場が下落していると、損失を抱えた状態で売却する可能性があるためです。
使う時期が近い資金は、普通預金や定期預金、個人向け国債など、値動きの小さい方法で管理する考え方もあります。
投資に使うなら「老後資金」
投資に回しやすいのは、今すぐ使う予定がなく、長期間運用できる資金です。
老後資金はその代表例です。
新NISAやiDeCoなどを活用し、20〜30年後を見据えて資産形成する方法もあります。
ただし、老後資金だからといって全額を投資する必要はありません。
年金や退職金、運用期間、自分がどこまで値下がりに耐えられるかを踏まえて割合を決めることが大切です。
現金をいくら残して投資をするべき?決めるポイント
ここでは、現金をいくら残すべきかを考えるための4つのポイントを紹介します。
いつまでにいくら必要か計算する
最初に整理したいのは、「いつ、何のために、いくら使うのか」です。
たとえば1年後に結婚式を予定しているなら、式場費用や新生活の初期費用は投資に回さず、現金として準備しておく必要があります。
老後資金のように遠い将来のお金でも、公的年金でどこまで賄えるのか、不足分はいくらなのかを逆算すると、必要な資産形成額を考えやすくなるでしょう。
使う時期と金額を整理すれば、「残す現金」と「投資に回せるお金」の境界が見えやすくなります。
目的によって金融商品を使い分ける
お金の目的によって、適した置き場所は変わります。
数年以内に使う予定の資金なら、元本割れを避けやすい預金や国債などの選択肢も考えておきたいところ。
一方、10〜20年以上使う予定のないお金であれば、投資信託や株式などの値動きがある商品を検討する余地があります。
「何のためのお金か」を先に決めることで、必要な現金額も判断しやすくなります。
どれだけリスクを取るか決める
投資に回す金額は、家計だけでなく、自分がどこまで値下がりに耐えられるかも重要です。
資産のほとんどを投資に回し、毎日の値動きが気になって眠れないのであれば、その投資額は自分にとって大きすぎる可能性があります。
「資産が10%下がっても、そのまま保有を続けられるか」を一つの目安として考えてみる方法もあります。
不安が大きい場合は、現金を多めに残し、少額から投資に慣れていくこともおすすめです。
今後のライフイベントを洗い出す
まだ予定が確定していなくても、結婚、出産、住宅購入、転職など、数年以内に起こりそうなイベントは一度書き出してみましょう。
必要になりそうな金額と時期を把握しておけば、その資金を投資に回してしまうリスクを減らせます。
予定が変われば、現金比率も見直せば問題ありません。
最初から完璧な割合を決める必要はありません。
ライフスタイル別!現金比率の目安
ここでは、働き方や家族構成に応じた現金比率の考え方を紹介します。
単身会社員の場合
給与が安定しており、扶養家族がいない単身会社員は、比較的生活防衛資金を計算しやすいケースです。
記事内では、生活費の3か月分程度を普通預金で確保し、それを超える資金を少しずつ投資に回す方法を目安としています。
ただし、転職予定がある、収入に不安がある、近い将来に大きな支出がある場合は、半年分程度を残すなど余裕を持たせる考え方もあります。
子育て中の家庭の場合
子どもがいる家庭では、急な病気や教育費、住環境の変化など、予定外の支出が増えやすくなります。
そのため、記事内では生活費の6か月分〜1年分を目安に現金を確保する考え方を紹介しています。
ただし、教育費の予定や共働きかどうかなどによって必要額は変わるため、家庭ごとに調整しましょう。
フリーランスや自営業の場合
収入が月によって変動しやすいフリーランスや自営業では、会社員よりも生活防衛資金を厚めに持つ考え方があります。
ここでは、生活費の6か月〜1年分以上を現金で確保することをおすすめしています。
また、事業資金と生活資金は分けて管理することが重要です。
税金や仕入れ、外注費などの事業資金まで投資に回さないようにしましょう。
年代によっても現金比率の目安は異なる
現金比率は年齢だけで決めるものではありませんが、年代によってお金の使い道が変わるため、考え方も変化します。
20代で貯蓄がまだ少ない場合は、まず生活防衛資金を整え、投資は少額から始める方法があります。
30代以降は、結婚、住宅、教育費、老後など複数の目的が重なりやすくなることも考えて置かなければなりません。
さらに、40〜50代では、老後までの残り期間や今後の大きな支出を意識し、現金と投資の割合を見直す機会が増えます。
年齢そのものよりも、「いつ使うお金がどれくらいあるか」を定期的に確認することが重要です。
投資と現金のバランスに関するよくある質問
ここでは、「現金をいくら残せばいいのか?」に悩む投資初心者の方から、よく寄せられる質問にお答えします。
Q1.「生活費の1か月分」とは、どの支出を含めればいいの?
基本的には、生活を維持するために必要な支出を含めます。
家賃、食費、水道光熱費、通信費、交通費、保険料などが中心です。
娯楽費や特別な買い物など、必要に応じて減らせる支出は分けて考えてもよいでしょう。
まずは家計簿や口座履歴を確認し、自分の1か月分の最低生活費を把握すると、必要な現金額を計算しやすくなります。
Q2. 生活防衛資金はどこに置いておけばいいですか?
すぐに引き出せて、必要なときに価値が大きく変わらない場所が基本です。
普通預金など、流動性の高い預金口座で管理すると緊急時に使いやすくなります。
定期預金を利用する場合は、中途解約時の条件も確認しておきましょう。
生活防衛資金は増やすことより、「必要なときに使えること」を優先して考えるのがポイントです。
Q3. 株や投資信託もすぐ売れるなら現金扱いでいいのでは?
いいえ、生活防衛資金とは分けて考えるほうが安全です。
株式や投資信託は売却できますが、必要なタイミングで価格が下がっている可能性があります。
また、売却から現金化まで数営業日かかる場合もあります。
そのため、投資商品は資産の一部ではあっても、緊急時に使う現金の代わりとは考えないほうがよいでしょう。
投資を始めるうえで、現金をいくら残すかはとても重要なテーマです。
生活防衛資金やライフイベントへの備えを優先し、余剰資金だけを投資にまわすことで、無理のない資産形成が可能になります。
投資はあくまで、安心できる土台の上に成り立つものと考えて、自分のライフスタイルに合った現金の持ち方を見つけましょう。
まとめ
投資で現金をいくら残すべきかに、すべての人に共通する正解はありません。
まずは日常生活費、生活防衛資金、近い将来のライフイベント資金を確保し、そのうえで長期間使わない余剰資金を投資に回す考え方が基本です。
必要な現金額は、収入、家族構成、働き方、今後の予定によって変わります。
現金比率だけにこだわらず、「このお金はいつ使うのか」を整理しながら、自分に合うバランスを見つけていきましょう。
株トレード歴40年のプロトレーダー相場師朗先生が監修する株式投資情報総合サイト「インテク」の編集部です。今から株式投資を始めたいと思っている投資初心者の方から、プロが実際に使っているトレード手法の解説までの幅広いコンテンツを「わかりやすく、気軽に、実用的に」をモットーに発信しています。