「申告分離課税ってなんだろう?」と疑問に思っていませんか?
申告分離課税という言葉は聞いたことがあるものの、具体的にどのような課税方式なのか知りたいと思っている方が多いようです。
そこで今回は、申告分離課税の概要について解説します。
本記事を読むと、申告分離課税のメリット・デメリットもわかるようになりますので、ぜひ最後までご覧ください。
申告分離課税とは
本章では、申告分離課税について理解するために、以下の内容について解説します。
- 申告分離課税とは
- 申告分離課税と源泉分離課税の違い
- 総合課税と分離課税の違い
それぞれみていきましょう。
申告分離課税とは
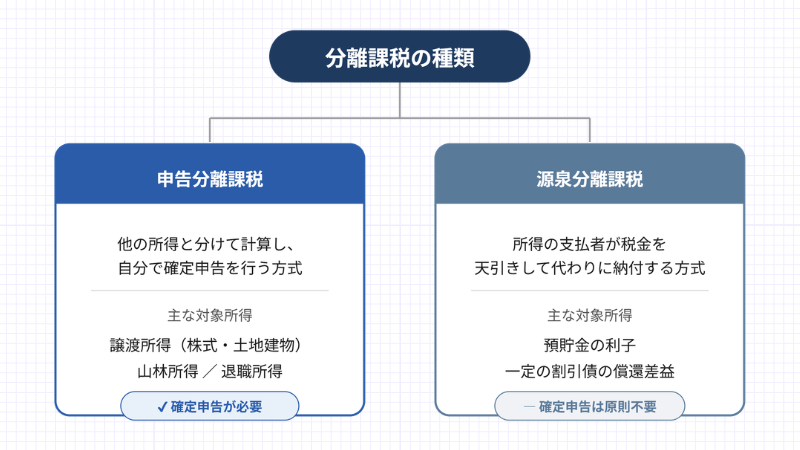
申告分離課税とは、特定の所得を他の所得と分けて税額を計算し、自分で確定申告して税金を納める課税方式です。
対象になる所得としては、株式等の売却益(譲渡所得)や土地・建物の売却益などが代表的です。
所得の性質に応じた公平な課税を実現するため、給与所得などとは合算せず独立して税額を求めます。
ほかにも、FX・先物取引の利益や特定公社債の利子、山林所得なども申告分離課税に該当します。
退職所得も分離課税の対象ですが、通常は源泉徴収で完結するため、確定申告が不要なケースがほとんどです。
税率は所得の種類ごとに決まっており、たとえば株式の売却益なら一律20.315%です。
なお、分離課税には、申告分離課税のほかに源泉分離課税と呼ばれるもうひとつの方式も存在します。
次の章では、源泉分離課税について解説します。
申告分離課税と源泉分離課税の違い
源泉分離課税とは、所得が支払われる際に税金が天引きされて、納税が完結する課税方式です。
確定申告の必要はなく、他の所得と合算されることもありません。
申告分離課税と源泉分離課税の違いは、以下のとおりです。
| 項目 | 申告分離課税 | 源泉分離課税 |
| 確定申告 | 原則として必要 | 不要(申告の対象にできない) |
| 納税方法 | 自分で計算して申告・納付 | 支払時の天引きで完結 |
| 代表的な所得 | 株式等の売却益・FXの利益など | 預貯金の利子など |
申告分離課税は自分で確定申告を行って納税するのに対し、源泉分離課税は支払時の天引きだけで課税が完結するという点が大きな違いです。
総合課税と分離課税の違い
総合課税は各種所得を合算して税額を計算し、分離課税は特定の所得を切り離して個別に計算します。
計算方法や税率をはじめとした具体的な違いは、以下の表のとおりです。
| 項目 | 総合課税 | 分離課税 |
| 主な対象 | 給与・事業・不動産・雑所得(副業収入など) | 株式等の売却益・FXの利益など |
| 計算方法 | 各種所得を合算して計算 | 特定の所得だけを分けて計算 |
| 税率 | 所得税5%〜45% + 住民税10%(累進課税) | 所得ごとに一定(株式等は20.315%) |
たとえば、給与と株の売却益がある会社員は、給与を総合課税、売却益を分離課税で別々に計算します。
なお、前述のとおり分離課税は申告分離課税と源泉分離課税に分かれ、それぞれの区分は所得の種類ごとに法律で決められています。
NISAは確定申告が必要?確定申告が必要になるケースについても解説
申告分離課税のメリット
本章では、申告分離課税のメリットとして、以下の内容について解説します。
- 税率が一定で上限がある
- 給与所得等の税率に影響しない
- 税負担の予測がしやすい
- 譲渡損失の繰越控除が使える
ひとつずつみていきましょう。
税率が一定で上限がある
申告分離課税は、税率が一定に固定されている点がメリットです。
総合課税では所得が増えるほど累進課税によって税率が上がり、最大で約55%(所得税45% + 住民税10%)に達することもあります。
一方、申告分離課税ではどれだけ利益が大きくなっても税率が変わりません。
たとえば、株式の譲渡益や配当所得にかかる税率は、所得税・住民税を合わせて一律20.315%です。
高額な利益を得たとしても手取りの割合が変わらない点が、申告分離課税のメリットだといえます。
給与所得等の税率に影響しない
申告分離課税の対象となる所得(株式等の譲渡所得、土地・建物の譲渡所得など)は、給与などの総合課税の所得とは合算されず、それぞれ独立して税額が計算されます。
そのため、投資などで大きな利益が出たとしても、給与にかかる所得税の累進税率の区分(5%〜45%)には影響しません。
「投資で稼ぐと本業の税金まで高くなるのでは」と不安な会社員にとって、大きな安心材料になるでしょう。
ただし、申告分離課税の所得は「合計所得金額」に算入されるため、配偶者控除・扶養控除の判定や、国民健康保険料の算定などに影響が出る場合がある点には注意が必要です。
税負担の予測がしやすい
申告分離課税の大きなメリットのひとつは、税負担の予測がしやすい点にあります。
総合課税では、給与所得や雑所得などが合算され、超過累進課税(5%〜45%の7段階)が適用されます。
複数の所得がある場合は、年間の合計所得額や適用される控除が確定するまで、最終的な税額を正確に見積もりにくいです。
一方、申告分離課税では、対象となる所得に対して税率は一律です。
たとえば、株式の譲渡益や配当所得には、所得税・住民税合わせて20.315%の固定税率が課されるため、利益が確定した時点でおおよその納税額を簡単に算出できます。
この仕組みにより手取り額を見通しやすくなり、資産運用や投資の計画を立てる際に、より的確な意思決定が可能になります。
譲渡損失の繰越控除が使える
申告分離課税の利点として、譲渡損失の繰越控除が活用できることが挙げられます。
繰越控除とは、上場株式や投資信託などの金融商品を売却した際に損失が出た場合、確定申告を行うことで、その損失を翌年以降最長3年間繰り越せる制度です。
繰り越した損失は、将来発生する譲渡益や配当所得(申告分離課税を選択したものに限る)などと合算できます。
たとえば、ある年に100万円の譲渡損失が出て翌年に80万円の利益が生じた場合、繰越控除を適用すれば課税対象はゼロとなります。
残りの20万円分の損失を、翌々年以降に繰り越すことも可能です。
ただし、この制度を利用するには、損失が発生した年から毎年継続して確定申告を行うことが条件です。
申告分離課税のデメリット
本章では、申告分離課税のデメリットとして以下の内容について解説します。
- 制度全体の理解が難しい
- 確定申告の手間がかかる
- 合計所得金額に算入される
- 配当所得等の場合は総合課税のほうが税負担を軽減できることもある
それぞれみていきましょう。
制度全体の理解が難しい
申告分離課税は、所得の種類によって細かいルールがひとつずつ異なるため、制度の全体像をつかみにくい課税方式だといえます。
たとえば、土地建物の売却益は所有期間で税率が変わり、長期なら20.315%、短期なら39.63%が適用されます。
上場株式等の配当所得では総合課税・申告分離課税・申告不要という3つの方式から選択が必要です。
このように、適用税率が細かく異なっていたり、申告分離課税以外の課税方式を選択できたりします。
そのため、申告分離課税は制度の全体像をつかむのに、特に苦労しやすいです。
確定申告の手間がかかる
申告分離課税では、原則として自分で確定申告を行う手間が発生します。
作業は、年間取引報告書や計算に用いる書類など、申告に必要な書類を集めるところから始まります。
続いて申告書第三表(分離課税用)や計算明細書を作成し、期限内に提出しなければなりません。
提出期限は原則として毎年2月16日から3月15日までですが、開始日や最終日が土日にあたる場合は、翌月曜日に繰り越されます。
申告漏れがあると、無申告加算税や延滞税が課される可能性があるため、対象となる方は期限内の申告・納税を忘れないよう注意が必要です。
合計所得金額に算入される
申告分離課税を選択した所得は、他の所得とは分離して一定の税率で課税されますが、合計所得金額には算入される点に注意が必要です。
合計所得金額は、配偶者控除や扶養控除といった所得控除の適用判定など、幅広い制度の基準として用いられている金額です。
申告分離課税の対象所得が大きくなると合計所得金額が増加し、これまで受けられていた控除が適用外になる可能性があります。
特に上場株式等の配当や譲渡益は、源泉徴収ありの特定口座で完結させれば合計所得金額に算入されないため、申告の要否は慎重に検討することが大切です。
配当所得等の場合は総合課税のほうが税負担を軽減できることもある
申告分離課税では、配当所得等に対して一律20.315%(所得税15.315%・住民税5%)の税率が課されます。
この税率は所得の多寡にかかわらず固定であるため、課税所得が比較的低い方にとっては、かえって税負担が重くなる場合があります。
総合課税を選択すれば、累進税率が適用されるうえ、配当控除の適用も受けられます。
そのため、課税所得が695万円以下の方などは、総合課税を選んだほうが実質的な税負担が軽くなるケースがあります。
このように、課税所得の水準によって有利となる課税方式が異なるため、ご自身の所得状況に応じて申告分離課税と総合課税のどちらが有利かを、比較検討することが重要です。
申告分離課税の確定申告のやり方
申告分離課税の確定申告は、以下の4つのステップを踏めば初心者でも完了できます。
- STEP1:必要書類を準備する
- STEP2:申告書を作成する
- STEP3:申告書を提出する
- STEP4:納税する(還付の場合は振込を待つ)
それぞれ解説していきます。
STEP1:必要書類を準備する
まずは、対象となる所得の種類に応じた書類を準備しましょう。
株式等なら「特定口座年間取引報告書」、不動産の譲渡所得なら売買契約書などのコピーが該当します。
あわせて、マイナンバーカードなどの本人確認書類、給与所得者は源泉徴収票も用意してください。
STEP2:申告書を作成する
通常の第一表・第二表に加えて、分離課税専用の第三表を使って申告書を作成していきます。
株式等の場合は、「株式等に係る譲渡所得等の金額の計算明細書」もあわせて作成してください。
国税庁の「確定申告書等作成コーナー」を使えば、数字の入力だけで自動計算してもらえます。
STEP3:申告書を提出する
提出期間は原則として、利益が出た年の翌年2月16日〜3月15日と定められています。
提出方法はe-Tax(電子申告)・郵送・税務署への持参の3つから選択が可能です。
STEP4:納税する(還付の場合は振込を待つ)
納付期限は原則3月15日で、振替納税やクレジットカード納付といった方法も利用できます。
期限に遅れると追加の税負担が生じる恐れもあるため、余裕をもって早めに準備をはじめましょう。
なお、還付になる場合は、e-Taxでの申告なら約3週間、書面提出(郵送・持参)なら約1か月〜1か月半で指定口座へ振り込まれます。
外貨預金の利益に確定申告は必要?外貨預金でかかる税金から申告不要なケースまで解説!
よくある質問
NISA口座で出た利益は申告分離課税として確定申告が必要ですか?
NISAは制度として、売却益や配当金に税金がかからない仕組みです。
NISA口座で得た利益は非課税のため、申告分離課税としての確定申告は必要ありません。
なお、NISA口座で出た損失は税務上「なかったもの」と扱われ、損益通算できない点に注意しましょう。
仮想通貨(暗号資産)の利益も申告分離課税ですか?
いいえ、仮想通貨の利益は原則として「総合課税(雑所得)」に分類されます。
株やFXのような申告分離課税(一律20.315%)ではないため、利益の金額や他の給料額によっては、最大で約55%の税率が課せられる可能性があります。
投資信託の売却でかかる税金はいくら?計算方法から確定申告・節税のコツまで徹底解説!
まとめ
今回は、申告分離課税の仕組みやメリット・デメリット、確定申告のやり方について解説しました。
申告分離課税は税率が一律に固定されているため、給与所得の税率に影響せず税負担を予測しやすいことが特徴です。
ただし、確定申告の手間がかかるほか、課税所得によっては総合課税のほうが有利になるケースもある点に注意しましょう。
本記事を参考に、自分の所得状況に合った課税方式を検討してみてください。
株トレード歴40年のプロトレーダー相場師朗先生が監修する株式投資情報総合サイト「インテク」の編集部です。今から株式投資を始めたいと思っている投資初心者の方から、プロが実際に使っているトレード手法の解説までの幅広いコンテンツを「わかりやすく、気軽に、実用的に」をモットーに発信しています。