信用倍率とは、信用取引における買い残と売り残のバランスを数値で示す指標です。
信用倍率に単一の正解はありませんが、まずは「1倍前後」が需給が均衡した水準、「4倍超」が信用買い残が偏っている目安のひとつとして見ると、整理しやすくなります。
ただし、4倍超だから売り、1倍未満だから買いと機械的に判断することはできません。
出来高や貸借倍率、信用残の推移、銘柄ごとの平常時の倍率も合わせて確認する必要があります。
本記事では、定義と計算式、倍率別の目安、具体例、出来高・貸借倍率との併用方法、判断を誤りやすいケースまで解説します。
信用倍率でわかること早見表
信用倍率は水準によっておおまかな今の状況を示しますが、それ自体は絶対的な売買シグナルではありません。
ここでは代表的な倍率レンジと、そこから読み取れる需給の状態と傾向を早見表でまとめました。
| 信用倍率の目安 | 需給の状態 | 傾向 |
| 0.5倍未満 | 売り残が大きく優勢 | 買い戻し需要が意識されやすいが、下落継続にも注意 |
| 0.5倍〜1倍未満 | 売り残がやや優勢 | 1倍に近づくほど需給は均衡に近い |
| 1倍前後 | 需給がほぼ均衡 | 買い残・売り残が拮抗する基準 |
| 1倍超〜2倍 | 買い残がやや優勢 | 通常水準や残高の増減と併せて確認 |
| 2倍超〜4倍 | 買い残が優勢 | 買い残の積み上がりに注意 |
| 4倍超 | 買い残偏重 | 将来の反対売買による売り圧力を意識 |
たとえば、信用買い残10万株・信用売り残10万株なら信用倍率は1倍で、需給は均衡に近い状態です。
信用買い残40万株・信用売り残10万株なら4倍となり、買い残が偏っている状態といえます。
反対に、信用買い残8万株・信用売り残16万株なら0.5倍で、信用売り残のほうが多い状態です。
信用倍率の目安は1倍より高いか低いか
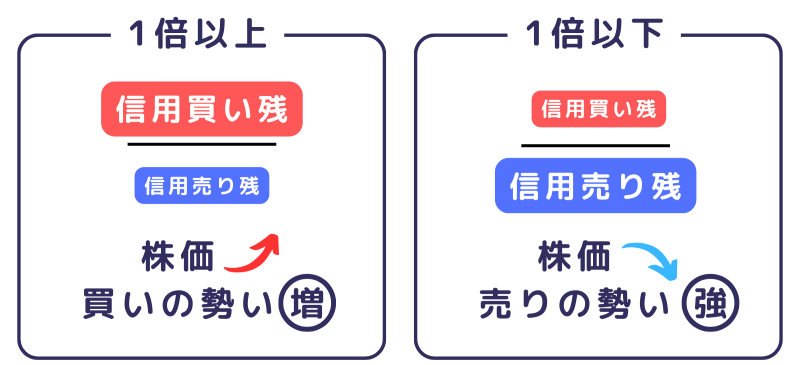
信用倍率を見るときは、まず1倍を基準にすると理解しやすくなります。
1倍を上回れば信用買い残が多く、1倍を下回れば信用売り残が多い状態です。
ただし、買い残が多いから上昇、売り残が多いから下落と決まるわけではありません。
信用倍率は「信用買い残÷信用売り残」
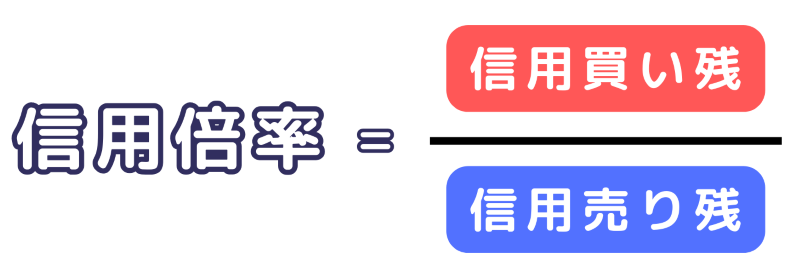
信用倍率の計算式は、「信用買い残÷信用売り残」です。
買い残が多いほど数値は大きく、売り残が多いほど小さくなります。
ここで混同しやすいのが貸借倍率です。
貸借倍率は制度信用に関する「貸株残(売り残)と融資残(買い残)」の比率で、開示主体やデータ範囲が異なる場合があります。
どちらも需給の方向感を把握する目安ですが、対象や集計の違いを理解しておくと、数値のズレを受け止めやすくなります。
なお、倍率はバランスを表す指標で、規模(残高水準)や推移(時系列)を併せて見ることで意味合いがはっきりとするでしょう。
一般的な信用倍率は1倍
1倍は、信用買い残と信用売り残が同じになる基準値です。
信用買い残と信用売り残が同じなら、計算上の信用倍率は1倍になります。
ただ、信用売りよりも信用買いのほうが基本的には多いため、信用倍率が1倍以上である銘柄が多いことが現状です。
買い時売り時はケースバイケース
倍率という性質上、状況によって数値の意味合いが変化するため、信用倍率だけで買い時・売り時を決められる明確な水準はなく、判断はケースバイケースです。
たとえば、信用倍率10倍の銘柄が2つあるとします。
片方は、信用買い残10株・信用売り残1株です。
もう片方は、信用買い残100,000株・信用売り残10,000株です。
どちらも信用倍率は10倍ですが、株数の差は9株と90,000株でかなり違います。
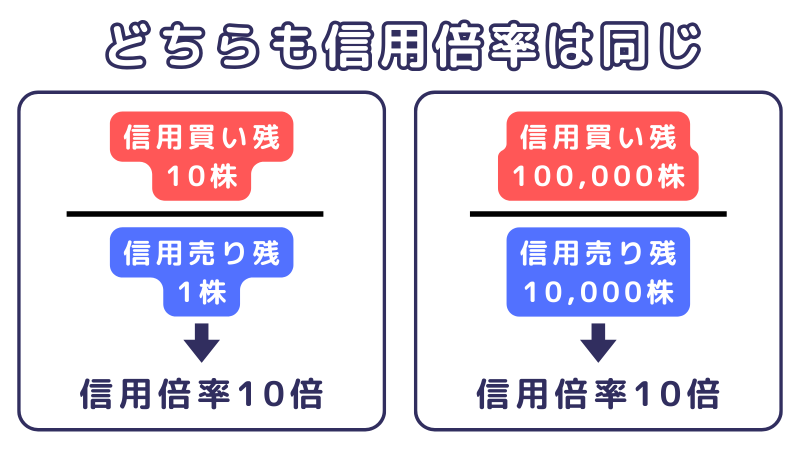
このように、同じ倍率でも需給に与える影響は残高の規模によって異なります。
信用倍率だけで「ここが買い時・売り時」といった明確な水準はありません。
信用倍率1倍以上の場合の考え方
ここからは、信用倍率が1倍以上である場合の考え方を解説します。
実際には信用買い残が多く、信用倍率が1倍を上回る銘柄も少なくありません。
1倍を上回る場合は、信用買い残が信用売り残より多い状態です。
具体的にどのように考えればよいのかを見ていきましょう。
株価上昇を予想する投資家が多い
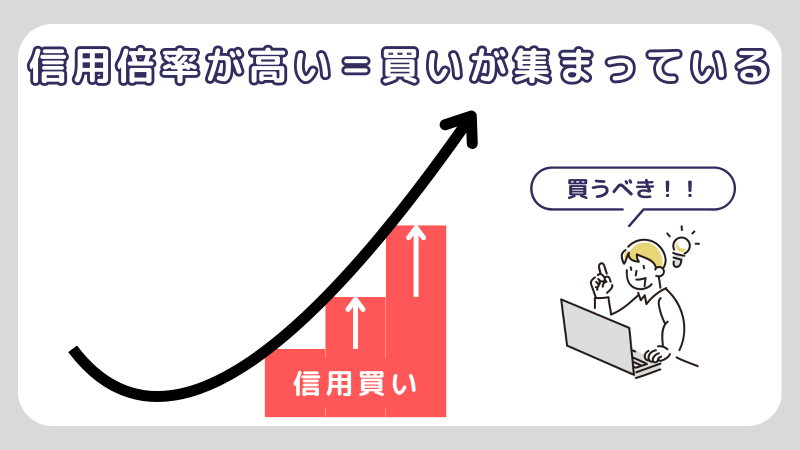
信用倍率が1倍以上ということは、信用買いの割合のほうが多く、「株価上昇を予想する投資家が多い」と読み取れます。
その銘柄の通常水準より倍率が上がっている場合は、信用買い残の比重が高まっている可能性が高いです。
株価の方向を判断する際は、出来高や株価トレンド、業績などほかの材料も確認しましょう。
全体平均と比較してみる
信用倍率が3倍だからといって、一律に「高い」と判断することは適切ではありません。
たとえば、対象銘柄の平常時が10倍前後なら、3倍はむしろ低い水準です。
信用倍率が高いか低いかは、これまでの倍率と比較して考えましょう。
倍率が高いほど売り要因は増える
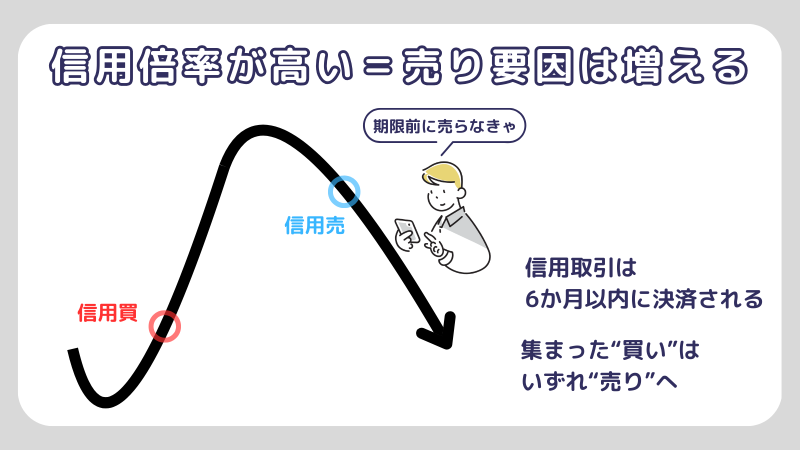
信用倍率が高いほど、将来の反対売買による売り圧力が意識されやすくなります。
制度信用の信用買いは、原則として6ヶ月以内が返済期限です。
つまり、6ヶ月後には必ず売りとして決済しなければなりません。
信用買いが積み上がるほど、将来的にはそれらがすべて売りに転じる可能性が高まるのです。
信用倍率が高いからといって、必ずしも株価が上昇するわけではないことは忘れないでおきましょう。
異常に高い信用倍率は暴落リスクのシグナル
信用倍率が4倍を超える場合は、買い残偏重の目安のひとつとして、注意して見ましょう。
買い残が過度に積み上がると、相場の上昇余地が限られ、反転下落時に一斉の手仕舞い売り(投げ売り)が発生しやすい構造になります。
そもそも制度信用の場合、信用取引の買いポジションは約6ヶ月以内に決済する必要があり、投資家はどこかで利益確定または損切りを行わなければなりません。
そのため、「そろそろ天井だ」と判断する参加者が増える局面では、売りが売りを呼び、短期間で株価が大きく下落することもあるのです。
信用倍率の高止まりは、買いポジションの解消圧力が潜在的に高い状態を意味します。
市場全体が強気ムードのときこそ、冷静に需給バランスを確認しておくことが重要です。
ただし、前述のとおり、そのときの信用倍率のみで高いか低いかを判断することは避けてください。
あくまでも、平常時の倍率と比較したうえで判断しましょう。
靴磨きの少年が投資に関心を持ち始めたら天井に近い?信じるべきサインか、単なる都市伝説か
信用倍率1倍以下の場合の考え方
それでは、信用倍率1倍以下の場合はどのように考えればよいのでしょうか。
1倍以下であるなら、それだけ信用売りの残高の割合が多いことを示します。
つまり、売りの勢いが強いことを示しているのです。
信用倍率1倍以下のときにどう動いていけばいいのか、見ていきましょう。
株価下落を予想する投資家が多い
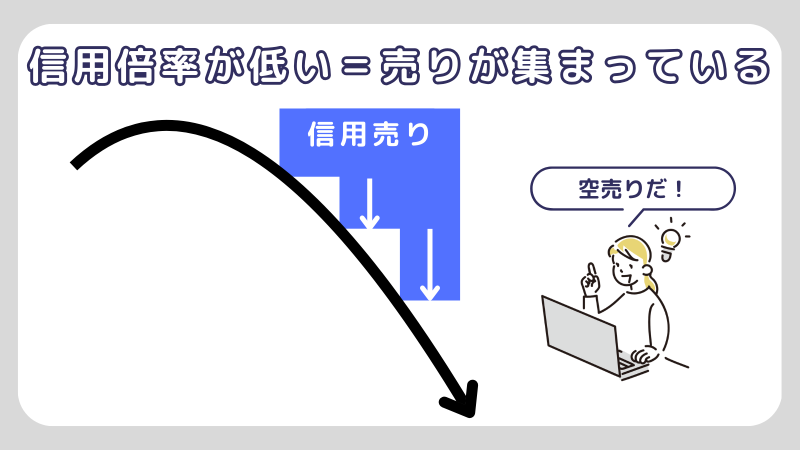
信用倍率1倍以下ということは、信用売りの割合が大きく売りの勢いが強いということであり、株価下落を予想する投資家が多いことを示します。
通常よりも信用倍率が低くなっていれば、売りの方向に株価が変動しているのではないかと考えて、分析を進めてみましょう。
倍率が低いほど買い要因は増える
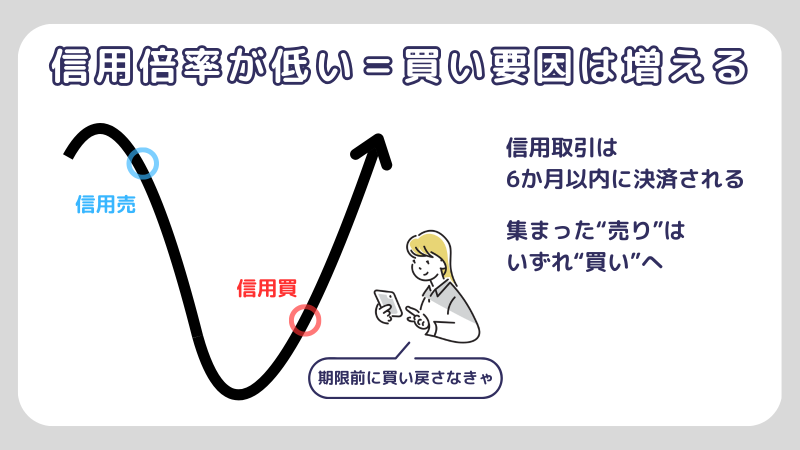
倍率が低いということは、それだけ信用売りが多いということです。
制度信用の信用売りの場合、原則として6ヶ月以内に返済(買い戻し)が必要なので、現時点で倍率が低い=信用売りが多いということは、将来的に買い圧力として作用する可能性があります。
また、それを見越して「株価は今後上がるだろう」と予測し、買いを入れる投資家もいます。
買い戻しが集中すれば、株価上昇につながることもあるでしょう。
1倍以下なら買ってみる価値はある
信用倍率が1倍に近い、または1倍を下回る銘柄は、一般的に「好取組銘柄」と呼ばれ、需給面での上昇余地が期待されやすい傾向にあります。
これは、信用売り(空売り)が買い戻しに転じる際に株価を押し上げる要因になりやすいためです。
つまり、売りポジションを持つ投資家が決済のために買い戻しを行う「買い戻し需要」が、相場を支える形になる可能性があるといえます。
ただし、必ずしも株価が上昇するとは限らず、業績や地合い次第では下落基調が続くケースもあります。
倍率だけで判断せず、テクニカル指標やファンダメンタルズ要因とあわせて総合的に評価することが大切です。
テクニカル分析とファンダメンタルズ分析の違いは?初心者に向けた使いどころと実践手順
銘柄のパターンで見る信用倍率の使い方
ここでは信用倍率の使い方を、具体的な値動きのパターンに当てはめてご紹介します。
材料で急騰し、倍率が短期間で急上昇した銘柄
たとえば、好材料をきっかけに3営業日で株価が2割超上昇し、信用倍率が2倍から8倍まで急上昇したパターンを考えてみましょう。
買い残が急速に積み上がっている一方、回転日数は3日程度まで短縮しており、短期資金が集中して流入しています。
このような局面では、買いの勢いが強い一方で、将来的な利益確定売りの予備軍も同時に積み上がっていると考えられます。
倍率の高さだけを見て「まだ上がるだろう」と判断するのではなく、出来高が細り始めていないか、回転日数がさらに短くなっていないかをあわせて確認しましょう。
業績懸念で売られ、倍率が1倍を下回った銘柄
次は、業績の下方修正をきっかけに株価が下落し、信用倍率が1.2倍から0.6倍まで低下したパターンです。
信用売り残の増加ペースが信用買い残の増加ペースを上回っており、需給面では「好取組銘柄」的な状態に近づいています。
このような銘柄は、地合いが落ち着けば売り方の買い戻しが株価の下支え要因になる可能性があります。
一方で、業績懸念そのものが解消していない場合は、戻り局面で戻り待ちの売りに押されやすい点に注意しましょう。
レンジ相場で、倍率も1倍前後で推移する銘柄
これといった材料がなく、株価がレンジ内で推移している銘柄では、信用倍率も1倍前後で大きく動かないことがあります。
この場合、信用倍率から読み取れる需給の偏りは小さく、倍率単独で今後の方向性を判断するのは難しいでしょう。
価格のトレンドや出来高など、ほかの指標のほうが有効な判断材料になりやすいです。
信用倍率を使う時の注意点
信用倍率を使う際は、数値が歪みやすい状況もあわせて押さえておきましょう。
ここでは、代表的な例外と注意点を紹介します。
信用倍率で判断を誤りやすい代表例は、次の通りです。
- 4倍超だからと、すぐに「売り」と判断する
- 1倍以下だからと、すぐに「買い」と判断する
- 倍率だけを見て、信用残高の規模や出来高を確認しない
- 貸借倍率を信用倍率と同じ指標として扱う
- 決算、権利確定、株式分割などイベント前後の一時的な変化を無視する
信用倍率は売買の答えではなく、需給の偏りを確認する材料のひとつです。
株価のトレンドや出来高、残高の増減、企業業績などと組み合わせて判断しましょう。
権利落ちや株式分割などのイベントで残高が一時的に増減する
決算をまたぐ権利付き最終日の前後や、株式分割・株主優待の権利確定日の前後では、信用取引の建玉に一時的な増減が生じやすくなります。
こうしたイベント前後の倍率の変化は、純粋な需給の変化というより、イベントに合わせたポジション調整である可能性が高いです。
決算発表日や権利確定日などのスケジュールを事前に把握し、イベント前後の数値は割り引いて見る意識を持つとよいでしょう。
データの取得元によって倍率が異なる場合がある
信用倍率は、証券取引所や各証券会社、情報ベンダーなど、データの取得元によって集計のタイミングや対象範囲が異なることがあります。
制度信用と一般信用のどちらを含めているか、週次と日次のどちらのデータかといった違いによっても、表示される数値にズレが生じるでしょう。
複数のサイトやツールで数値を見比べる際は、同じ条件で比較しているかを確認してください。
出来高が少ない銘柄では倍率のブレが大きくなりやすい
出来高や信用残高そのものが小さい銘柄では、わずかな建玉の増減で倍率が大きく変動します。
このような銘柄では、倍率の絶対値よりも、実際の残高の株数や金額規模を優先して確認することがおすすめです。
倍率の高さは将来の売り圧力の大きさを示す一方で、必ずしも下落タイミングを予告するものではない点を覚えておきましょう。
信用倍率とあわせて確認したい指標
信用倍率はあくまで「買いと売りの残高バランス」にすぎず、実際の取引状況や勢いを把握するには、変化率・回転日数・取引活発度などの補助データが欠かせません。
ここでは、信用倍率と同時に見ておきたい代表的な指標を整理します。
信用倍率・出来高・貸借倍率は、いずれも需給を見る材料ですが、示しているものは異なります。
役割を分けて見ると、倍率だけで判断するより状況を捉えやすいでしょう。
| 指標 | 主に見るもの | 読み方の例 | 注意点 |
| 信用倍率 | 信用買い残÷信用売り残 | 1倍前後は均衡、4倍超は買い残偏重の目安 | 残高の規模や銘柄ごとの平常値も確認 |
| 出来高 | 実際に売買された株数 | 急増なら参加者と値動きが活発化している可能性あり | 材料やイベントで一時的に増えることがある |
| 貸借倍率 | 融資残と貸株残の比率 | 制度信用の需給を見る補助材料 | 信用倍率とは集計対象やタイミングが異なる |
たとえば信用倍率が4.5倍でも、出来高が平常並みで貸借倍率も大きく変化していなければ、「4倍超だからすぐ売り」とは判断できません。
一方、信用倍率が4倍を超え、出来高も急増し、貸借倍率まで上昇している場合は、短期資金の流入と買い残の積み上がりが同時に進んでいないか注意して確認しましょう。
信用買い残と信用売り残の変化率やバランス
信用倍率は「比率」ですが、実際の買い残・売り残の推移や増減率を見ることで、より精度の高い分析が可能になります。
たとえば、前週から信用買い残が大幅に減少しているのに、信用倍率が依然として5倍を維持している場合、見かけ上の倍率は高くても、買い方の勢いがすでに鈍化している可能性があります。
逆に、信用売り残が急減している場合は、売り方の買い戻し(踏み上げ)リスクを示唆するケースもあります。
したがって、単なる割合ではなく、残高そのものの水準や変化率も併せて確認することが大切です。
取引の活発さを示す回転日数
回転日数とは、信用取引において「新規建てから決済まで」にかかる平均日数を表す指標です。
たとえば回転日数が30日なら、信用建玉が平均して約30日で決済されていることを意味します。
この数値が短いほど、売買が頻繁に行われており、市場の流動性が高いことを表しています。
一般的な目安としては、10日以内で活発、5日以内で過熱状態とされ、過熱時には株価が一時的な天井圏や底値圏にある可能性も指摘されます。
信用倍率と回転日数を組み合わせることで、「買い方・売り方のどちらが優勢なのか」「どの程度の勢いで取引が進んでいるのか」といった、需給のリアルなバランスをより立体的に把握できます。
判断の順序チェックリスト
迷いを減らすには、毎回同じ順序で確認することが近道です。
以下で、倍率だけに依存しない、シンプルなフローを紹介します。
必要に応じて自分のルールに置き換えてご活用ください。
- 銘柄特性:通常の倍率レンジや流動性を把握
- 最新倍率・残高水準:比率だけでなく株数の規模を確認
- 週次の増減:買い残・売り残の変化方向と大きさ
- 価格トレンド:移動平均の傾き・位置関係
- 出来高・売買代金:平常比での活発度
- 回転日数:短期化・長期化の傾向
- イベント日程:決算・増資・優待・指数関連の前後
- 地合い:市場全体の方向やボラティリティ
メモ欄を設け、矛盾(例:倍率は上昇しているが出来高は低下)を記録しておくと、後日の検証や傾向分析に役立ちます。
よくある質問
信用倍率は何倍なら買いと判断できますか?
信用倍率だけで「何倍なら買い」と決めることはできません。
1倍前後は需給が均衡した目安、4倍超は買い残偏重の目安として使えますが、出来高や貸借倍率、信用残の増減、株価トレンドもあわせて確認することが大切です。
信用倍率が4倍を超えたら売ったほうがいいですか?
いいえ、4倍を超えただけで売りと判断することは適切ではありません。
普段から信用倍率が高い銘柄もあるため、過去の倍率水準と比べて急上昇しているか、出来高や買い残が同時に増えているかを確認しましょう。
信用倍率と貸借倍率はどちらを見ればいいですか?
どちらか一方ではなく、目的に応じて使い分けましょう。
信用倍率は信用買い残と信用売り残のバランス、貸借倍率は制度信用における融資残と貸株残の比率を見る指標です。
出来高も加えると、需給の偏りと実際の売買の活発さをより立体的に確認できます。
まとめ
信用倍率は、買い残と売り残のバランスをつかむ入口です。
1倍という目安を起点に、規模(残高水準)・時系列(推移)・銘柄特性を重ねて読み、関連指標やイベント情報と照合することで、解釈の精度が高まりやすくなります。
信用倍率を固定的なサインとして捉えるのではなく、複数の視点で裏取りを行う「判断の型」を持つことが、安定した投資判断につながるでしょう。
基礎を押さえたうえで、自分に合う確認手順を整え、落ち着いた運用につなげていくことが大切です。
株初心者向けテクニカル分析とは?使いやすいおすすめの指標を紹介!
著者プロフィール
根本 卓(株塾・インテク運営責任者)
1年間勉強・練習後に2013年から株式投資を運用資金30万円から開始。
地道に続け、7年後に月500万円の利益を出せるように。
その経験を活かし、株塾サービスに反映・インテク記事を書いています。