外貨建てMMFを調べていて、「おすすめしない」「やめたほうがいい」といった言葉が気になっていませんか?
外貨建てMMFは、一律に避けるべき商品ではありません。
外貨のまま持つ予定、または外貨で使う予定のお金の一時的な置き場として、選択肢になります。
一方、円での短期的な値上がり益や、元本の確保を求める人には向いていません。
外貨建てMMFは預金ではなく、元本保証もありません。
外貨での利回りが高くても、円高になれば円換算で損失が出ることがあります。
この記事では、おすすめしない5つの理由とメリットに加え、外貨預金との比較表、円高時の損益例、購入前の判断基準を整理します。
【初心者必読】外貨預金のデメリットとは?リスクや手数料で損をしないための全知識を伝授
外貨建てMMFが向く人と向かない人
結論として、外貨建てMMFが向くかどうかは「どの通貨で、いつ使うお金か」で変わります。
外貨資金を保有し続ける目的があれば有効な選択肢になりますが、円で使う生活費や元本確保が最優先の資金には、慎重な判断が必要です。
外貨建てMMFは、国債や信用力が比較的高い企業の短期証券などに分散投資し、価格の安定と換金のしやすさを重視する商品です。
個別株とは値動きの性質が異なる一方、元本や円での受取額は保証されません。
外貨建てMMFが向く人は、海外旅行・留学・外貨建て商品の購入などに備えて外貨を持ち、短期金利に応じた収益を得たい人です。
一方で、向かない人は、数日で値上がり益を狙う人、近く円で支払いがある人、元本割れを避けたい人です。
外貨預金との違いを比較したうえで、費用・税金・換金条件も確認しましょう。
外貨建てMMFと外貨預金の違い
名前は似ていますが、外貨建てMMFは投資信託、外貨預金は銀行預金です。
どちらも日本円に戻すときに、為替差損が生じる可能性があります。
費用や税務上の扱いは、次のとおりです。
| 比較項目 | 外貨建てMMF | 外貨預金 |
| 為替コスト | 円と外貨の交換時にスプレッドがかかる。外貨決済なら省ける場合も | 銀行所定の為替手数料・スプレッドがかかる |
| 管理報酬等 | あり。商品例:楽天・米ドルMMFは管理報酬等年率0.70%上限 | 通常は管理報酬等なし |
| 税金 | 分配金・売却益は原則20.315%。申告分離課税、条件により損益通算可能 | 利息は原則20.315%の源泉分離課税。為替差益は原則雑所得として総合課税 |
| 預金保険 | 日本の預金保険制度の対象外 | 日本国内の外貨預金も対象外 |
| 元本保証 | 外貨建て・円換算ともに保証なし | 外貨の預入額は契約上返還されるが、銀行の信用リスクがあり、円換算の元本保証はなし |
| 運用収益 | 短期金融市場の金利に応じて変動 | 銀行所定の金利。商品・期間によって異なる |
外貨建てMMFと外貨預金は、運用の仕組みと費用・税金が異なります。
利回りだけでなく、税引き後の受取額と換金条件を含めて比較しましょう。
参考:楽天証券「外貨建てMMFの商品概要」、金融庁「預金保険制度の対象となる預金等とは」、国税庁「No.1310 利息を受け取ったとき」、国税庁「No.1331 上場株式等の配当等に係る申告分離課税制度」、国税庁 税務大学校論叢第114号「個人の為替差損益に対する所得税の課税に関する考察」
外貨建てMMFがおすすめされない5つの理由
外貨建てMMFがおすすめされない理由は、次の5つです。
保有中の費用に加え、為替や元本割れにも注意が必要です。
- 運用管理費用(管理報酬など)がかかる
- 元本割れのリスクがある
- 円高になると円換算で損失が出る
- 為替手数料がかかる
- 取引可能な銘柄が少ない
まずは、利回りに影響する運用コストから確認しましょう。
運用管理費用(管理報酬など)がかかる
外貨建てMMFには、運用管理費用(管理報酬など)がかかります。
これは、運用会社による資産の管理や取引などに必要な費用です。
一般的に、ファンドの資産から継続的に差し引かれます。
運用益が出ても、費用が大きければ手元に残る利益は少なくなります。
公表される利回りが、費用控除前か後かも確認しましょう。
費用の水準は商品によって異なり、一律に安いとはいえません。
楽天証券の商品概要では、楽天・米ドルMMFの管理報酬等を純資産総額の年率0.70%を上限と案内しています。
外貨建てMMFを比較するときは、利回りだけでなく管理報酬、為替手数料、換金条件を合わせて見ると判断しやすくなるでしょう。
元本割れのリスクがある
外貨建てMMFに、元本保証はありません。
比較的信用力の高い短期債券などで運用していても、発行体の信用悪化や市場環境の変化で、基準価額が下がる可能性があります。
預金保険の対象にもなりません。
株式に比べて値動きを抑える設計の商品が多いものの、元本割れの頻度や損失額が必ず小さいとは限りません。
特に日本円での損益は、外貨建ての運用成績と為替の変動を組み合わせて決まります。
外貨では利益が出ていても、円高が進めば損失になることもあるでしょう。
生活費や近いうちに使うお金は、外貨建てMMFへの投資に適しているか慎重に考えることが重要です。
元本割れとは?意味・原因・含み損と確定損の違いを初心者向けにやさしく解説
円高になると円換算で損失が出る
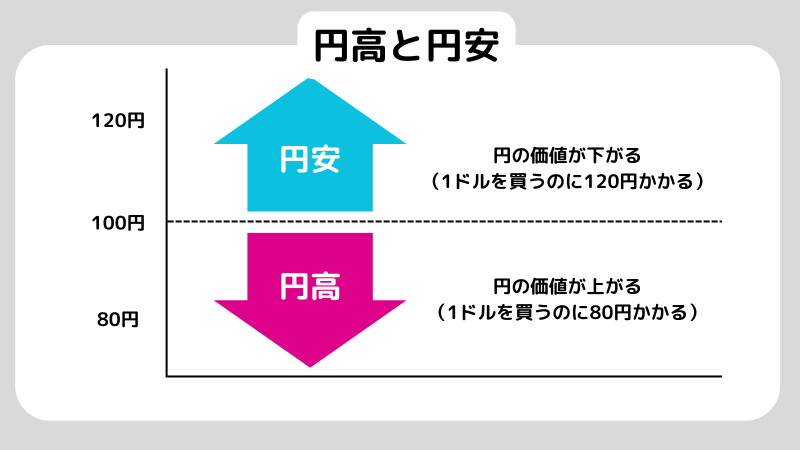
外貨建てMMFで注意したいのは、円高によって円換算の資産価値が下がることです。
たとえば1ドル=150円で1,000ドル分を保有すると15万円の計算になります。
その後、為替が1ドル=130円になると、同じ1,000ドルでも13万円まで下がります。
分配金や手数料を除けば、2万円の差が生じます。
一方で円安が続けば、円での評価額が増えることもあります。
ただし、為替は金利差や景気、金融政策など多くの要因で変動します。
過去の相場の例として、日本銀行の統計では、ドル円は2022年10月に月中最高値150.48円を付けたあと、2023年1月末には130.15円まで円高に動きました。
上の例は相場水準だけを用いた試算であり、外貨建てMMFがその時期に2万円の実損を出したという意味ではありません。
今後も円安が続く、急な円高は起こりにくい、といった前提で判断することは避けましょう。
円安とはどういう状態?業績が上がりやすい業界と円安になる原因や仕組みをわかりやすく解説
為替手数料がかかる
外貨建てMMFを円で購入し、解約代金も円で受け取る場合は、円と外貨の交換に伴う為替手数料(スプレッド)がかかることがあります。
往復で円と外貨を交換すると、その分だけ費用が増えます。
短い期間で売買を繰り返すほど、運用益に対する負担が大きくなるでしょう。
一方、すでに持っている外貨で購入し、外貨のまま受け取れる場合は、円との交換が必要ないため、その分の為替コストを省けます。
対応方法は、金融機関によって異なります。
たとえば楽天証券の米ドルMMFでは、為替手数料(スプレッド)は買付時・換金時とも1ドルにつき25銭です。
1,000ドルの交換なら片道250円、往復で500円が目安です(為替変動とそのほかの費用を除く計算例)。
実際の手数料は口座や商品によって違うため、購入前に確認しましょう。
取引可能な銘柄が少ない
外貨建てMMFは、一般的な株式投資信託ほど商品や運用方針の選択肢が多くありません。
取り扱う通貨やファンドは、金融機関ごとに異なります。
希望する通貨の外貨建てMMFが購入できない場合や、同じ通貨でも比較できる商品が限られる場合があります。
たとえばマネックス証券の外貨建てMMFは、2026年10月15日時点で米ドル・トルコリラ・南アフリカランドの3本です。
選択肢が少ないと比較しやすい半面、費用や運用方針に納得できる商品を選びにくいこともあります。
複数の金融機関を比較する際は、銘柄数だけでなく、管理報酬、最低購入額、為替コスト、換金にかかる日数も確認するとよいでしょう。
外貨建てMMFがおすすめできる3つの理由
外貨建てMMFには、少額で始められることや、外貨の短期金利に応じた分配を期待できることなどのメリットがあります。
- 税金面でメリットがある
- 1万円以下の少額から投資できる
- 預金より利回りがよい
ここでは、仕組みと活用場面を押さえながら、3つのメリットを確認します。
税金面でメリットがある
税金面では、外貨預金の為替差益が雑所得として総合課税となるのに対し、外貨建てMMFの売却益は申告分離課税で、一定の上場株式などの損益と通算できる場合があることが特徴です。
国税庁の説明では、特定公社債等の利子等は申告分離課税の対象で、確定申告不要制度を選べる場合もあります。
外貨建てMMFの分配金の扱いは、商品や口座の種類によって異なるため、販売会社の説明や目論見書で確認してください。
外貨建てMMFの売却益は、原則として20.315%(所得税等15.315%・地方税5%)の申告分離課税となりますが、損益通算・確定申告の扱いは口座と取引条件で変わります。
外貨建てMMFなら外国税が一切かからない、という一律の説明はできません。
海外での課税の有無や税務上の取り扱いは、個別の商品資料や金融機関の案内で確認する必要があります。
1万円以下の少額から投資できる
外貨建てMMFは、少額から購入できる商品があります。
まとまった資金を一度に投じなくても、外貨による運用を検討できる点がメリットです。
たとえば、マネックス証券は外貨建てMMFについて、2026年10月15日時点では1,000円以上からの申込単位を案内しています。
最低購入額は金融機関や商品によって異なるため、取引前に最新条件を確認してください。
また、ファンド営業日に購入・換金を申し込める商品が多く、資金の移動に柔軟性があります。
ただし、注文締切や受渡日、換金制限の有無は商品ごとに確認が必要です。
株を1万円から始める最適のルートとは?初心者でも少額から始められる株式投資を紹介!
預金より利回りがよい
外貨建てMMFは、運用通貨の短期金利が円預金の金利より高い局面では、比較的高い利回りが期待できます。
たとえば、マネックス証券の2026年10月16日公表の直近7日間平均利回り(税引前)は、米ドル建て3.212%、南アフリカランド建て6.210%、トルコリラ建て33.134%でした。
なお、商品・通貨によって水準が異なります。
利回りが異なるのは、運用通貨の短期金利やファンドの運用先が違うためです。仮に1,000米ドルを年率3%で1年間運用できれば、税金・費用を考慮しない単純計算で30米ドルの収益になります。
分配金が再投資される商品では、受け取った分配金を元手に次の運用収益を得る複利効果も期待できます。
分配や再投資の条件は、目論見書で確認しましょう。
ただし、高い利回りほど有利とは限りません。
利回りの高い通貨では為替変動が大きく、円に戻すと運用益以上の為替差損が発生する場合もあります。
投資初心者が押さえるべき3つのポイント
投資初心者が外貨建てMMFを検討する際は、次の3つを確認しましょう。
- 為替変動のリスクを理解する
- 金利変動リスクを考慮する
- 短期的に利益を出そうとしない
為替・金利・保有期間の3点を押さえると、自分の目的に合うか判断しやすくなります。
為替変動のリスクを理解する
外貨建てMMFは米ドルなどの外貨で運用するため、日本円に換算した資産額は為替相場に左右されます。
円高が進むと、外貨の運用成績がプラスでも円換算で損失が出る場合があります。
購入時と換金時の為替レート、為替手数料の両方を確認しましょう。
解約の申込みができても、必要な日に必ず有利なレートで円へ戻せるわけではありません。
資金の使用時期が決まっている場合は、円高になった際の影響を考えておきましょう。
投資におけるリスクとは?本来の意味と賢くリスクを管理する方法
金利変動リスクを考慮する
外貨建てMMFの分配金の水準は、運用通貨の短期金利の影響を受けます。
たとえば、短期金利が下がると、ファンドが新たに購入する短期証券の利回りも低くなり、時間とともに分配金の水準が下がる可能性があります。
反対に、金利が上がる局面では分配金が増えることもありますが、運用先の価格変動や信用リスクがなくなるわけではありません。
過去の利回りを、将来の固定利率と誤解しないことが重要です。
短期的に利益を出そうとしない
外貨建てMMFは、短期間に大きな値上がり益を狙うより、外貨を一定期間保有しながら短期金利に応じた収益を目指す商品です
。数日間の運用では、分配金よりも円と外貨を交換する費用や為替変動が損益に大きく影響する場合があります。
一方、長期間保有すれば安全になるわけでもありません。
使う予定のある通貨や期間を踏まえ、必要に応じてほかの金融商品とも比較しましょう。
短期投資とは?資産を最速で増やす仕組みと成功のロードマップを紹介
【使う時期・通貨・為替コスト別】購入前チェックリスト
- 使う時期:近いうちに円で使う生活費や支払い資金ではないか。換金申込日と受渡日を確認したか。
- 使う通貨:将来も外貨のまま使う予定があるか。円に戻す場合、どの程度の円高による損失を許容できるか。
- 為替コスト:円から外貨、外貨から円への往復コストを確認したか。管理報酬等・利回り・税金も含めて比較したか。
上のチェックリスト3項目のうち、判断できない項目があれば、購入を急ぐ前に交付目論見書や販売会社の取引条件を確認しましょう。
よくある質問
外貨建てMMFは「やめたほうがいい」って本当?
一概に「やめたほうがいい」とは言えません。
外貨の保有目的があり、元本保証がないことや為替リスクを理解している人には有効な選択肢となります。
ただし、円で使う時期が近い資金や、損失を許容できない資金には向きません。
利回りだけで決めず、通貨・費用・換金条件を確認しましょう。
外貨預金と外貨建てMMFは何が違う?
外貨預金は銀行の預金であり、外貨建てMMFは短期金融商品などで運用する投資信託です。
詳しい違いは、前半の比較表で確認できます。
実際に選ぶ際は、円に戻す時期や為替コスト、換金条件を同じ基準で比べましょう。
外貨建てMMFはNISAで買える?
原則として、外貨建てMMFは新NISAの対象商品ではありません。
新NISAは、上場株式や株式に投資できる投資信託など、一定の商品を対象とする制度です。
公社債を主な投資対象とする外貨建てMMFは、対象に含まれません。
対象商品は、金融庁や販売会社の案内で確認できます。
まとめ
外貨建てMMFは、外貨を一定期間保有する目的があり、元本割れや為替変動を理解している人にとって有効な選択肢です。
一方、近く円で使う資金や元本確保を優先する場合は、慎重に判断しましょう。
購入前には、資金を使う時期、保有通貨、為替コスト、運用管理費用、税金、換金条件を確認してください。
外貨ベースの利回りだけでなく、円に戻す際の受取額も判断材料になります。
外貨投資のリスクとメリットを徹底解説!円安時代の資産形成と賢く増やす基礎知識を紹介
株トレード歴40年のプロトレーダー相場師朗先生が監修する株式投資情報総合サイト「インテク」の編集部です。今から株式投資を始めたいと思っている投資初心者の方から、プロが実際に使っているトレード手法の解説までの幅広いコンテンツを「わかりやすく、気軽に、実用的に」をモットーに発信しています。